
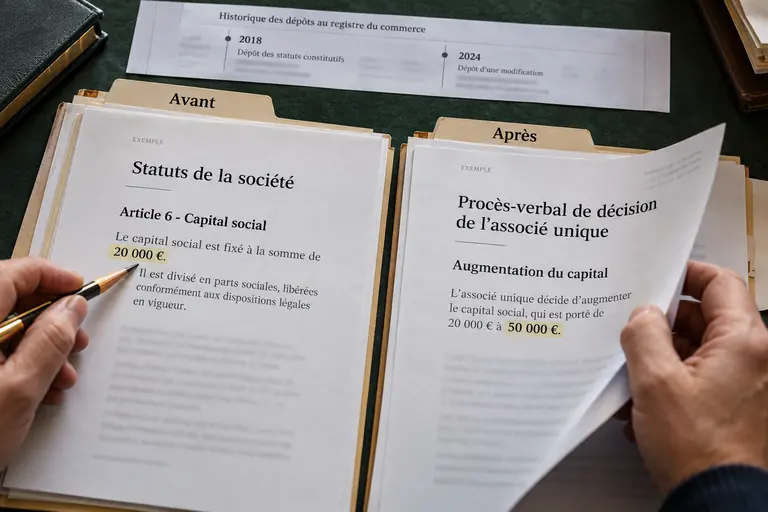
L’Espagne veut que le registre du commerce reçoive l’inscription d’augmentation de capital de chaque société qui renforce ses fonds propres, car le montant du capital est une donnée publique essentielle pour les créanciers. La décision de l’assemblée précise le montant, la forme des apports et le sort des droits préférentiels. Une fois les apports réalisés, un acte public constate l’opération, modifie l’article des statuts sur le capital, puis il est présenté au Registro Mercantil du siège. L’inscription, suivie de la publication officielle, rend la nouvelle structure opposable aux tiers.
Pourquoi le capital doit apparaître au registre
Le capital social est la mise de départ affichée par la société, et il sert de repère à ceux qui contractent avec elle. Quand il augmente, la mention figurant au registre doit refléter le nouveau montant, faute de quoi un fournisseur, une banque ou un investisseur se fonderait sur une donnée périmée pour apprécier la solidité de l’entreprise.
L’opération a plusieurs motifs possibles : financer un projet, absorber des pertes, faire entrer un nouvel associé, convertir une dette en fonds propres ou renforcer la structure avant une demande de crédit. Dans tous les cas, les mêmes principes de publicité s’appliquent, même si les modalités concrètes de l’apport varient d’un montage à l’autre.
L’inscription au registre n’est pas un simple formalisme : elle marque le moment où l’augmentation devient pleinement efficace à l’égard des tiers. C’est pourquoi, avant de présenter l’opération à une banque comme réalisée, les dirigeants prudents attendent la confirmation de l’inscription et la publication correspondante.
La décision de l’assemblée et sa mise en œuvre
Il revient en principe à l’assemblée générale de décider l’augmentation, avec la majorité requise pour modifier les statuts. Le texte de la décision indique le montant de l’augmentation, la manière de l’exécuter, par création de nouvelles parts ou actions ou par hausse de la valeur nominale, et les conditions de souscription.
La loi permet dans certains cas de déléguer aux administrateurs la fixation de la date d’exécution ou de certaines conditions, dans des limites précises. Cette délégation évite de réunir à nouveau l’assemblée quand les circonstances de marché ou la signature d’un accord d’investisseur conduisent à décaler l’opération.
Les droits préférentiels des associés jouent un rôle clé. Dans la société à responsabilité limitée, un droit d’assumer en priorité les nouvelles parts existe ; dans la société anonyme, un droit de souscription préférentielle protège les actionnaires contre la dilution. Leur suppression est possible dans des conditions strictes et doit être motivée dans la décision.
Quand la société est contrôlée par un petit nombre d’associés, la décision est souvent prise lors d’une assemblée universelle, où tous sont présents et acceptent de délibérer. Cette formule évite les formalités de convocation, mais le procès-verbal doit alors consigner clairement l’unanimité et les points votés, car le registre l’examinera.
Apports en numéraire, en nature ou par compensation de créances
L’augmentation peut se réaliser par des apports en numéraire, où les associés versent des fonds, ou par des apports en nature, comme un fonds de commerce, du matériel, des brevets ou des biens immobiliers. Un troisième mode consiste à convertir en capital des créances que des tiers ou des associés détiennent contre la société, ce qui réduit la dette sans mouvement de trésorerie.
Les apports en nature appellent des garanties spéciales : leur évaluation doit être documentée, et, dans la société anonyme, un rapport d’expert indépendant est en principe requis. Dans la société à responsabilité limitée, les personnes concernées répondent solidairement de la réalité et de la valeur de ces apports. Ces règles protègent les créanciers contre une surévaluation.
L’augmentation peut aussi se faire par incorporation de réserves, sans apport nouveau : des sommes déjà inscrites au bilan sont transformées en capital. Dans ce cas, le dossier doit établir que les réserves existent et sont disponibles, au moyen d’un bilan vérifié ou d’une attestation selon la situation de la société.
La date de réalisation des apports compte pour le dossier : l’acte doit refléter que les sommes ont été versées sur le compte de la société ou que les biens ont été transmis. Pour les versements, un justificatif bancaire ou une déclaration devant le notaire est généralement demandé, ce qui évite de devoir prouver plus tard la réalité du paiement.
L’acte notarié et la qualification du conservateur
Une fois l’augmentation exécutée, un acte public la constate. Le notaire y reprend la décision, indique le nombre de parts ou d’actions créées, déclare que les apports ont été réalisés et fixe la rédaction nouvelle de l’article des statuts consacré au capital. Les souscripteurs ou leurs représentants interviennent à l’acte.
Le titre est ensuite présenté au registre du siège, qui qualifie le dossier. Le conservateur vérifie la validité de la décision, la régularité des apports, le respect des droits préférentiels et la cohérence avec les statuts et avec les inscriptions antérieures. Il peut relever un défaut, que la société corrige avant l’inscription définitive.
Les écarts classiques sont une décision qui ne précise pas le mode d’exécution, un apport en nature sans évaluation suffisante, un article statutaire non harmonisé avec le nouveau montant ou des signatures de personnes sans pouvoir. Une relecture croisée du notaire et du conseil de la société avant le dépôt évite la plupart de ces écueils.
Pour un associé étranger qui souscrit, le notaire exige une pièce d’identité, un numéro d’identification fiscale pour étrangers et, s’il s’agit d’une personne morale, des documents prouvant son existence et les pouvoirs de son représentant, parfois accompagnés d’une traduction. Réunir ces justificatifs tôt est la manière la plus sûre de tenir un calendrier d’investissement.
Publication et effets de l’inscription
Après l’inscription, l’augmentation est publiée au bulletin officiel du registre mercantile, qui indique le nouveau montant du capital et l’identité de la société. Cette publicité rend l’opération opposable aux tiers et donne à ceux qui consultent le registre une information fiable. Les bases de données commerciales mettent à jour leurs fiches après cette étape.
Pour les associés, l’inscription consolide leur nouvelle participation : les titres créés sont reconnus et les droits qui y sont attachés peuvent être exercés sans discussion sur leur existence. Elle simplifie aussi les opérations suivantes, comme une cession de parts ou l’entrée d’un investisseur, qui s’appuient sur la fiche de la société.
Il convient de ne pas confondre l’exécution de l’augmentation avec son inscription. Entre les deux, quelques semaines peuvent s’écouler, pendant lesquelles les apports ont été versés mais l’opération n’est pas encore pleinement visible. Les contrats avec des investisseurs prévoient souvent que l’inscription constitue une condition de la clôture de l’opération.
Sur le plan comptable, l’augmentation se retrouve ensuite dans les comptes annuels de l’exercice, et la société doit s’assurer que le montant déposé au registre est cohérent avec ses écritures. Une divergence entre le capital inscrit et le capital comptabilisé suscite des questions lors d’un contrôle ou d’une opération de financement.
Sociétés limitées et anonymes : les différences à connaître
Les deux formes principales ne suivent pas exactement les mêmes règles. La société à responsabilité limitée est plus souple pour les apports et la répartition du capital en parts, tandis que la société anonyme impose un formalisme plus lourd, notamment pour les rapports d’expert, les modalités de souscription et les droits des détenteurs d’actions de catégories différentes.
Les sociétés avec plusieurs associés doivent aussi surveiller les majorités et les clauses statutaires particulières, telles que des droits de veto ou des accords entre associés qui encadrent les augmentations. Un pacte d’associés ne remplace pas la décision de l’assemblée, mais il peut obliger certaines parties à voter dans un sens précis.
Avant de lancer l’opération, la consultation de la fiche actuelle de la société par une note simple permet de repérer les inscriptions existantes qui pourraient influer sur la procédure, comme une augmentation précédente restée inachevée. Ces indications générales ne remplacent pas l’avis d’un notaire ou d’un conseil juridique pour un cas particulier.
Questions fréquentes
Quelles étapes composent une augmentation de capital en Espagne ?
L’assemblée décide l’opération, les apports sont réalisés, un acte notarié la constate et modifie l’article des statuts sur le capital, puis le titre est présenté au registre du commerce. Après qualification du conservateur, l’inscription est faite et publiée au bulletin officiel du registre mercantile.
Peut-on augmenter le capital avec autre chose que de l’argent ?
Oui. Les apports en nature, comme du matériel, un fonds de commerce ou des brevets, sont admis, tout comme la conversion de créances en capital ou l’incorporation de réserves. Les apports en nature demandent une évaluation documentée et, dans la société anonyme, en principe un rapport d’expert indépendant.
Pourquoi attendre l’inscription avant de présenter l’augmentation à un tiers ?
Parce que l’inscription rend l’opération opposable aux tiers et donne une information officielle fiable. Avant elle, les apports peuvent être versés sans que le registre reflète encore le nouveau montant. Un banquier ou un investisseur s’appuiera sur la fiche inscrite, pas sur un simple projet.