
Distinguer dette financière et autres obligations
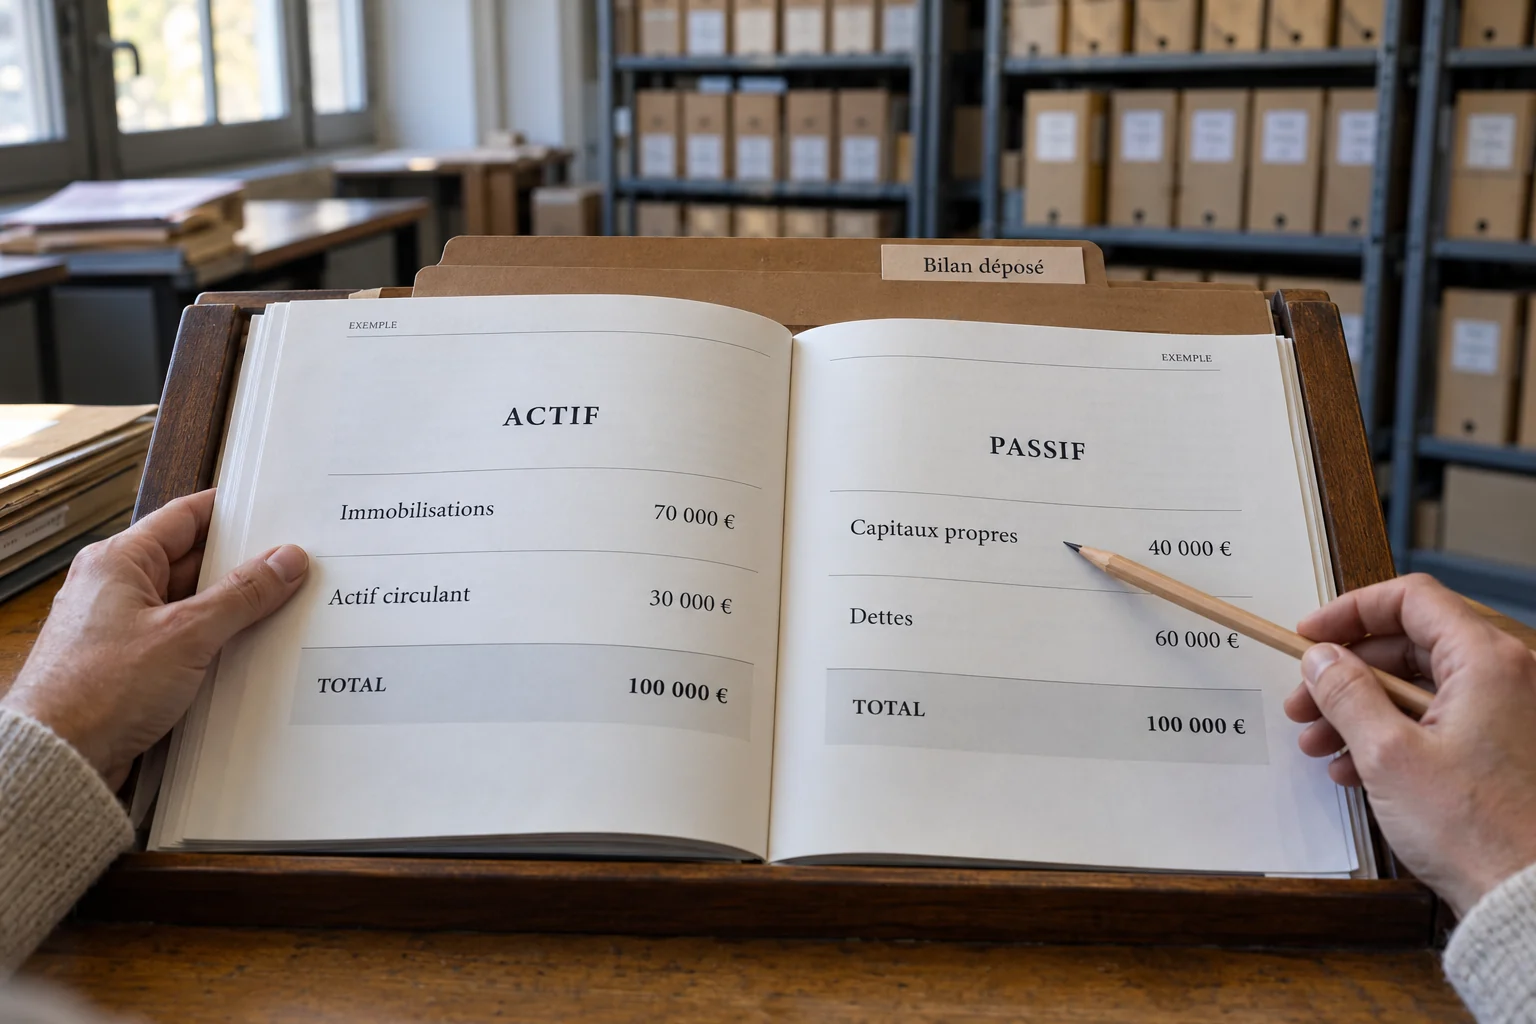
Les emprunts ne représentent qu’une partie des dettes d’une entreprise. Les comptes peuvent aussi présenter des dettes fournisseurs, fiscales ou sociales, des provisions et des engagements expliqués dans l’annexe. Relevez les rubriques sans les additionner aveuglément : certaines informations détaillent un total déjà comptabilisé. La date de clôture et les échéances permettent de mieux comprendre la pression financière que le seul montant global.
Compléter le bilan par les inscriptions pertinentes
Un état d’endettement commercial porte sur certaines inscriptions de privilèges ou nantissements ; il ne remplace pas la liste de toutes les dettes contractuelles. Inversement, les comptes ne révèlent pas nécessairement la situation exacte au jour de la consultation. Pour un contrôle approfondi, rapprochez les états publiés, les notes disponibles et les renseignements du registre sur les sûretés, en indiquant ce que chaque source couvre.