
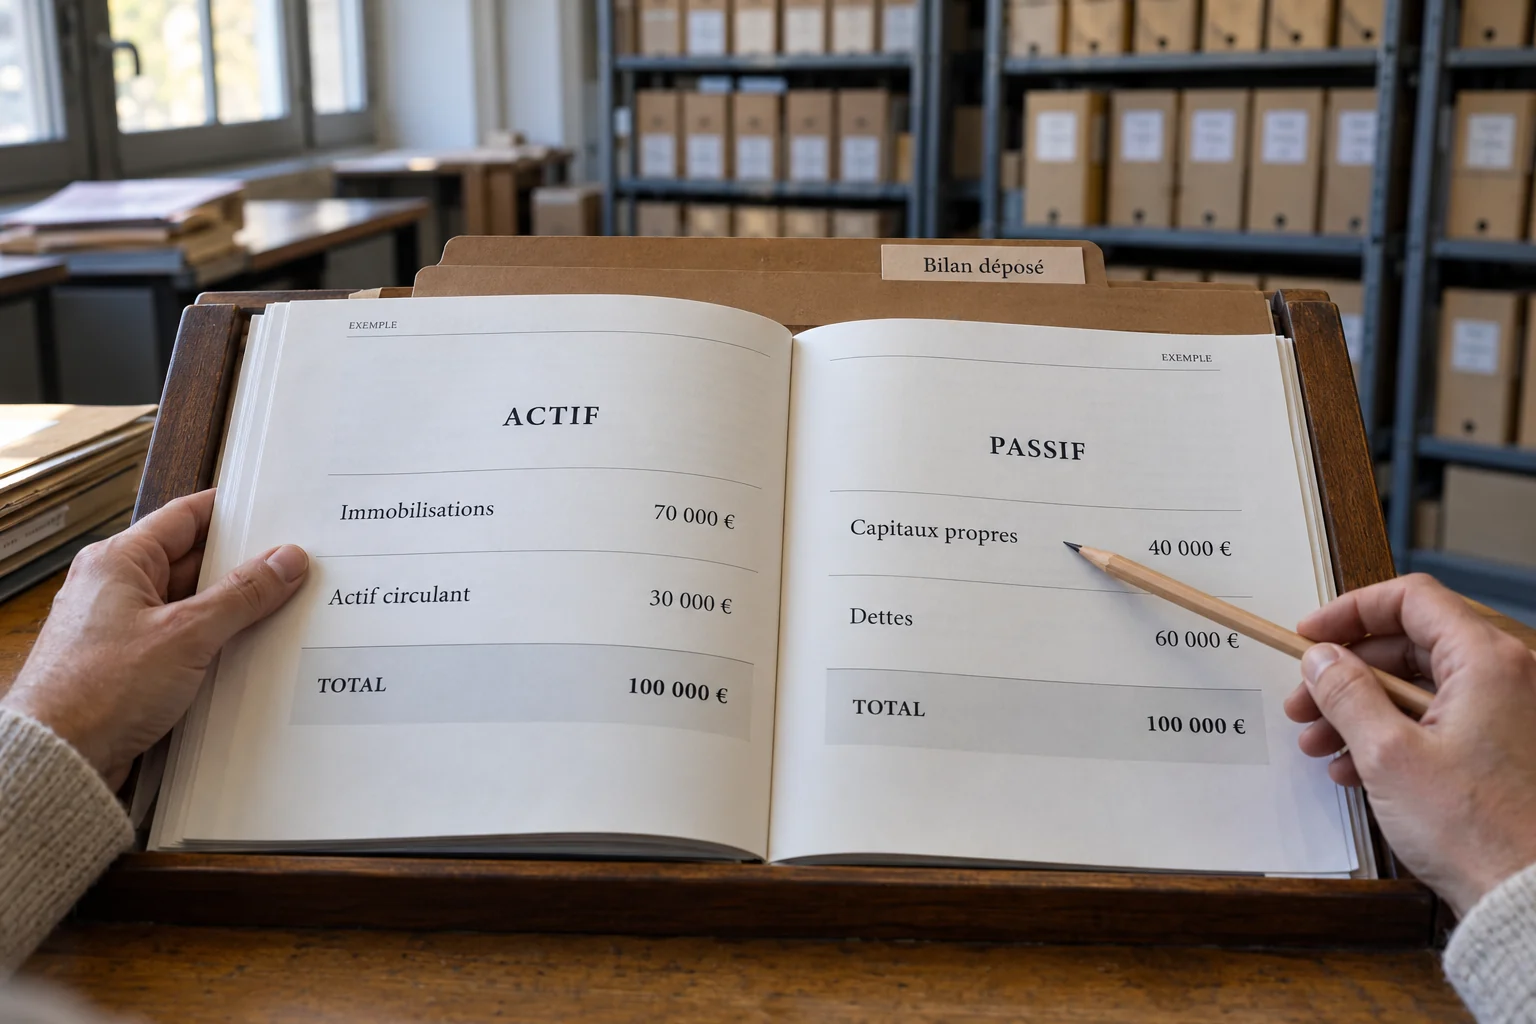
Lire les deux côtés d’un état à une date donnée
L’actif présente les éléments détenus ou contrôlés selon les règles comptables, tandis que le passif décrit notamment les ressources propres et les obligations. La photographie correspond à une date de clôture, pas à toutes les opérations intervenues ensuite. Commencez par repérer les rubriques, les unités et les comparatifs afin de distinguer immobilisations, stocks, créances, disponibilités et différentes catégories de financement.
Relier la structure aux informations complémentaires
Des capitaux propres positifs ne suffisent pas à prouver une trésorerie confortable, et une créance inscrite au bilan n’équivaut pas à un encaissement immédiat. Consultez les notes et annexes disponibles pour comprendre les échéances, dépréciations et engagements. Une analyse prudente rapproche ces données du compte de résultat et de plusieurs exercices, en conservant le même périmètre de société et le même référentiel comptable.