
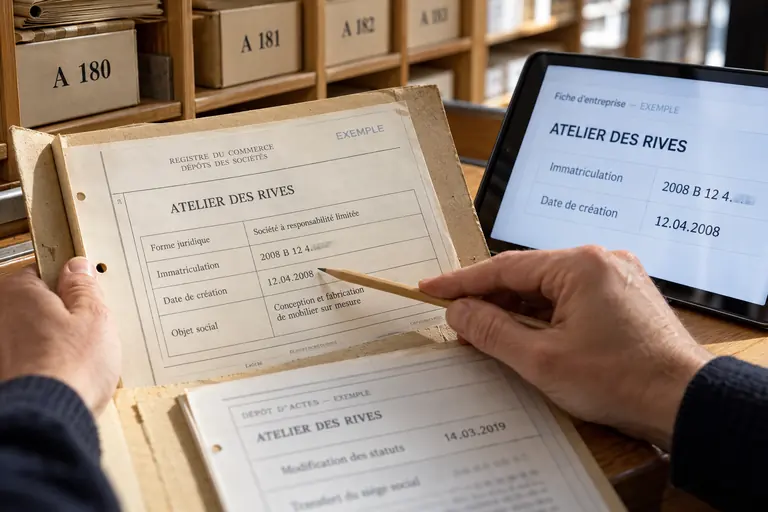
Pourquoi voit-on le registre de commerce numéro d’immatriculation sur les factures de tant d’entreprises ? Parce que de nombreuses lois obligent les sociétés à se faire connaître de leurs clients. Le registre de commerce attribue à chaque entreprise inscrite un numéro unique, et la réglementation demande souvent de l’imprimer sur les documents commerciaux, à côté du nom, de la forme juridique et de l’adresse du siège. Ce numéro permet au destinataire de retrouver la société dans la base publique, d’en vérifier l’existence et de savoir à qui il a réellement affaire.
Pourquoi la loi veut ce numéro sur les documents
Une facture n’est pas qu’un décompte : c’est aussi une carte de visite juridique. Le législateur de nombreux pays impose d’y faire figurer des informations permettant d’identifier sans ambiguïté celui qui vend. Le numéro d’inscription au registre y joue le rôle d’une clé, car il renvoie à un dossier tenu par un organisme public.
L’objectif est la transparence à l’égard des clients, des fournisseurs et des créanciers. Quelqu’un qui lit le numéro, le nom et l’adresse peut aller sur le registre, regarder la situation de la société, parfois ses dirigeants et ses comptes déposés, et décider en connaissance de cause s’il engage une relation d’affaires.
Cette logique explique pourquoi les textes visent rarement la seule facture. Devis, bons de commande, courriers, courriels professionnels et sites internet entrent souvent dans le même dispositif, parce qu’ils servent tous à nouer ou à exécuter un contrat avec un tiers.
Dans les pays de tradition civiliste comme dans ceux de common law, le principe est proche : celui qui contracte au nom d’une entreprise doit pouvoir être retrouvé dans une base publique. Le numéro est l’élément le plus court et le plus fiable pour y parvenir, bien plus qu’un nom commercial que plusieurs sociétés peuvent porter.
Les mentions qui accompagnent le numéro
Le numéro d’immatriculation voyage rarement seul. On le trouve avec la dénomination sociale, la forme juridique, l’adresse du siège et, selon les droits nationaux, le montant du capital, le lieu du registre ou le nom du greffe. Chacune de ces informations a sa justification : la forme signale l’étendue de la responsabilité, le lieu précise quel registre consulter.
Pour un entrepreneur individuel, la liste est différente : le nom de la personne, une mention du statut et un code d’identification propre à ce régime remplacent la forme sociale et le capital. Il faut donc partir de la situation exacte de l’émetteur avant de composer l’en-tête de ses factures.
Une société qui exerce par une succursale à l’étranger peut devoir afficher à la fois l’inscription du siège d’origine et celle de la succursale. Certains pays demandent aussi d’indiquer l’État où se trouve la maison mère, ce qui rassure l’acheteur sur le droit applicable.
L’ordre et la présentation de ces mentions sont rarement imposés au détail près, mais elles doivent rester lisibles et visibles. Les placer dans l’en-tête ou le pied de page, avec des libellés explicites, aide autant le destinataire que le service comptable qui saisit la pièce.
Ce que disent quelques pays
En France, les factures d’une société portent en principe le numéro SIREN, la mention du registre du commerce et des sociétés avec la ville d’inscription, la forme juridique, le capital et le numéro de TVA intracommunautaire lorsque l’entreprise y est assujettie. Les consignes publiques à jour font foi, notamment depuis la montée en puissance de la facturation électronique.
Au Royaume-Uni, la loi sur les sociétés exige que les courriers, bons de commande et sites internet indiquent le numéro de société, le lieu d’enregistrement et l’adresse du siège. En Allemagne, une société à responsabilité limitée doit faire apparaître sur ses courriers d’affaires le numéro du registre du commerce et le tribunal qui le tient.
En Belgique, le numéro d’entreprise issu de la Banque-Carrefour est omniprésent sur les documents des opérateurs économiques. En Espagne, l’identifiant fiscal est exigé sur les factures, et les sociétés mentionnent en outre leurs données d’inscription dans certains documents, selon leur forme.
Ces exemples ne dispensent pas de lire le texte en vigueur : les listes de mentions se précisent au fil des réformes, et un détail exigé pour une forme sociale peut ne pas l’être pour une autre. La chambre de commerce ou l’administration locale publie en général des modèles ou des notices à jour.
Facturer à l’étranger sans se tromper
Dès qu’on vend à un client situé dans un autre pays, trois règles se superposent : celle du vendeur, celle de l’acheteur et le régime fiscal de l’opération. Un en-tête conforme chez soi peut se révéler insuffisant ailleurs, et certains clients réclament des identifiants supplémentaires avant de régler.
Dans l’Union européenne, le numéro de TVA tient une place centrale pour les livraisons entre États, et il se contrôle par un système dédié. Le numéro du registre de commerce reste utile pour identifier la personne morale, mais il ne remplace jamais le code fiscal sur la facture.
Hors d’Europe, acheteurs et transitaires demandent souvent un numéro d’identification fiscale, un enregistrement à l’exportation ou un numéro d’opérateur local, délivrés par les services des impôts ou des douanes. Indiquer clairement chaque identifiant, avec son libellé, évite qu’un service comptable applique ses propres contrôles et renvoie le document.
Dans la pratique, les grandes entreprises acheteuses disposent d’une procédure d’intégration des fournisseurs : elles demandent un extrait du registre et une attestation fiscale avant le premier paiement. Préparer ces deux pièces à l’avance fait gagner du temps lors d’une première commande à l’étranger.
Que risque-t-on en cas d’oubli ou d’erreur
L’absence d’une mention obligatoire n’est pas une simple négligence. Selon le pays, elle peut entraîner une amende administrative, une réclamation d’un client ou d’un organisme de contrôle, voire des difficultés pour faire valoir sa facture en cas de litige. Les conséquences varient et il serait imprudent de les croire anodines.
Une erreur de recopie a des effets plus discrets mais réels : le fournisseur de l’autre côté ne retrouve pas la société sur le registre, bloque le paiement et réclame un justificatif. Les services de comptabilité fournisseurs rapprochent de plus en plus souvent le numéro de la facture avec une base officielle.
Pour limiter ces risques, il est utile de paramétrer une fois pour toutes le modèle de facture dans le logiciel, puis de le revoir à chaque changement de siège, de forme juridique ou de dénomination. Les textes évoluent par touches successives, et un modèle ancien finit par ne plus correspondre.
Un dernier point mérite attention : la facture reste une pièce comptable conservée longtemps. Un numéro erroné découvert après coup oblige parfois à émettre un document rectificatif, ce qui complique la tenue des écritures de l’émetteur comme du destinataire. Prendre quelques minutes pour relire chaque pièce avant son envoi reste, de loin, la précaution la plus économique pour une petite structure comme pour un grand groupe.
Contrôler le numéro d’une facture reçue
Quand on reçoit une facture d’un prestataire inconnu, la démarche est simple : relever le numéro, ouvrir le registre officiel du pays concerné et comparer ce qu’il affiche avec le document. Le nom, l’adresse et l’état de la société doivent correspondre à ce qui est imprimé.
Une différence n’est pas la preuve d’une fraude. Un nom commercial, un changement d’adresse récent ou une transformation de la société expliquent beaucoup d’écarts. C’est néanmoins une raison de demander une précision avant de payer, surtout pour une première commande ou un montant important.
Les registres n’offrent pas tous la même richesse : certains détaillent dirigeants et actes déposés, d’autres affichent une fiche minimale, et l’accès peut être gratuit ou payant. Pour le code fiscal, on s’adresse à l’outil de l’administration des impôts plutôt qu’au registre. Un professionnel peut aider dans les cas particuliers.
Pour les achats répétés, mieux vaut enregistrer une fois pour toutes le numéro vérifié dans la fiche fournisseur, puis refaire un contrôle lors d’un changement de coordonnées bancaires ou d’adresse. Une modification soudaine de ces éléments est un signal classique de tentative de fraude.
Questions fréquentes
Le numéro du registre de commerce est-il obligatoire sur toutes les factures ?
Cela dépend du pays et du statut de l’émetteur. Beaucoup de législations imposent d’indiquer le numéro d’inscription des sociétés sur leurs factures et courriers, alors que des régimes simplifiés ou des entrepreneurs individuels suivent d’autres règles. Le plus sûr est de lire la consigne actuelle de l’autorité ou de la chambre compétente.
Peut-on remplacer le numéro d’immatriculation par le numéro de TVA ?
Non, en principe. Le numéro de TVA relève de l’administration fiscale et sert à l’impôt sur la consommation, tandis que le numéro d’immatriculation identifie la société au registre. Les factures comportent donc souvent les deux, chacun clairement libellé, pour que le destinataire sache où vérifier l’un et l’autre.
Comment savoir si le numéro d’une facture correspond bien à l’entreprise ?
Il suffit de rechercher ce numéro sur le registre officiel du pays du fournisseur, puis de comparer le nom, l’adresse et l’état de la société avec la facture. Si l’information diverge, demandez des explications avant de payer. Un écart peut venir d’un changement récent, mais il mérite d’être éclairci.