
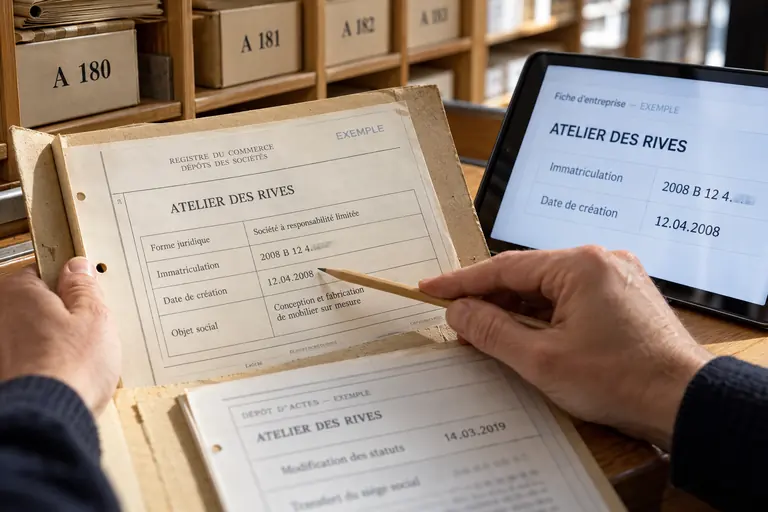
En el registro mercantil, el número de inscripción en facturas es una mención que muchas jurisdicciones imponen a las sociedades, para que cualquier cliente pueda localizar al emisor en el libro público. No es una regla universal: cada país fija qué datos obligatorios lleva cada documento y, con frecuencia, separa las exigencias mercantiles de las fiscales. Además, la forma jurídica de la empresa cambia el resultado, porque un autónomo no tiene el mismo deber que una sociedad limitada. Conviene, por tanto, consultar siempre la norma del país del emisor y la del destinatario.
¿Es obligatorio mostrar el número de registro?
No existe una respuesta mundial única. Cada ordenamiento define las menciones de una factura, y la lista cambia según se trate de una factura comercial, de un documento de carácter tributario o de un simple recibo. Además de la ley fiscal, pueden intervenir el derecho de sociedades y la protección de consumidores, y cada una añade sus propias exigencias. Por eso conviene leer siempre la norma del país del emisor.
En numerosos sistemas la obligación se encuentra en la legislación societaria y no en la fiscal. La lógica es sencilla: quien contrata con una compañía limitada debe poder identificarla en el registro público sin adivinar. Mostrar el número en facturas, cartas y formularios de pedido permite esa identificación inmediata y reduce el riesgo de confundir sociedades con nombres parecidos, algo bastante común en mercados con miles de empresas.
Otros sistemas ponen el acento en la autoridad tributaria. En ellos lo imprescindible es el identificador fiscal del proveedor, mientras que el número del registro es opcional o solo se exige en ciertos documentos. Las empresas que venden en varios países deben revisar las dos capas de normas, porque lo que basta en un mercado puede resultar insuficiente en otro.
Un ejemplo frecuente es el de las empresas emergentes que facturan desde el extranjero: copian el modelo de su país de origen y descubren después que el cliente local exige otras menciones. Preguntar antes al departamento financiero del comprador cuáles son sus requisitos documentales ahorra correcciones, notas de abono y semanas de espera en el pago, y deja constancia de que el emisor actuó con diligencia.
Lo que muestran las facturas del Reino Unido
En el Reino Unido, el derecho de sociedades obliga a las compañías limitadas a exhibir determinados datos en su correspondencia comercial, formularios de pedido y páginas web. Entre ellos figuran la denominación registrada, el número de compañía, el lugar de registro y el domicilio social. Como las facturas se tratan como documentos comerciales, una sociedad limitada emite normalmente las suyas con ese número visible.
Aparte opera la regulación del impuesto sobre el valor añadido. El empresario dado de alta debe mostrar su número de operador en la factura fiscal, junto con las demás menciones que fije la administración. Ese número es distinto del de la compañía y lo concede otro organismo, lo que explica que una factura británica correcta lleve a veces dos cifras diferentes con formatos claramente reconocibles.
Los comerciantes individuales no son sociedades y, por tanto, no tienen número de compañía que mostrar, aunque sí pueden tener que indicar su nombre comercial y una dirección. La confusión entre nombre comercial y denominación de la persona jurídica es una fuente muy habitual de errores. Las autoridades publican guías para cada aspecto, y conviene consultar tanto la mercantil como la tributaria.
Menciones obligatorias en Francia, Alemania y España
La práctica francesa ilustra el enfoque continental. Una factura de empresa suele incluir la denominación, la forma jurídica, el capital, el identificador SIREN, la ciudad del registro cuando se trata de sociedades mercantiles y el domicilio. El SIREN procede del directorio nacional de empresas del instituto estadístico, así que funciona a la vez como dato de identificación y como llave de consulta.
En Alemania, la correspondencia comercial de una sociedad de responsabilidad limitada o de una sociedad anónima debe mencionar el tribunal del registro y el número de inscripción, además de los nombres de los administradores. Por esa razón las facturas alemanas muestran con frecuencia una línea que empieza con la sigla del libro y el nombre del juzgado donde está anotada la sociedad.
En España, la normativa mercantil y la de facturación imponen que los documentos de las sociedades indiquen sus datos de identificación, y los datos de inscripción en el registro de la provincia suelen figurar al pie en escritos y contratos. Estas reglas se combinan con las fiscales, de modo que el documento acaba reuniendo un identificador de registro y otro tributario. Conviene verificar el texto vigente antes de emitir cada tipo de documento.
En cualquiera de los tres países, la reforma de la facturación obligatoria en formato electrónico va modificando la forma de transmitir estos datos. Los textos legales se actualizan con cierta frecuencia, de modo que las notas de un asesor de hace años pueden estar superadas. Acudir a la fuente oficial o a un profesional colegiado es la manera segura de conocer la regla aplicable.
Otros documentos que deben llevar los datos de la sociedad
La factura es solo uno de los soportes sujetos a estas obligaciones. Presupuestos, pedidos, albaranes, papel con membrete, correos electrónicos y sitios web de la empresa suelen quedar bajo las mismas disposiciones de transparencia. La lista concreta varía y, en ciertos lugares, las comunicaciones electrónicas se equiparan a las cartas en papel, por lo que un pie de correo incompleto puede constituir una infracción.
El motivo de estas exigencias es la transparencia ante clientes, proveedores y acreedores. Quien dispone del número de inscripción, de la denominación exacta y del domicilio puede consultar la ficha pública y ver el estado de la sociedad, sus administradores y los documentos depositados. Es una forma barata de reducir fraudes de suplantación y de resolver dudas sobre quién firma realmente un contrato.
Las compañías con sucursal en otro país a veces deben mostrar tanto los datos de la matriz como los de la sucursal. La ley de cada Estado concreta cuál de los dos números identifica mejor al emisor. En el comercio transfronterizo, un departamento administrativo atento prepara plantillas por país, en lugar de reutilizar un único modelo que puede quedar obsoleto o resultar insuficiente en otro territorio.
Las sanciones por omitir estas menciones varían mucho: van desde simples multas administrativas hasta la dificultad de reclamar una deuda con documentos defectuosos. El riesgo concreto depende de la jurisdicción, pero nadie gana con una factura incompleta. El cliente puede rechazarla, el proveedor retrasa su cobro y la contabilidad de ambas partes se complica sin necesidad alguna, con el consiguiente coste administrativo.
Cómo comprobar el número que aparece en una factura recibida
Cuando una factura llega de un proveedor desconocido, el primer paso es copiar con exactitud el número de inscripción y buscarlo en el registro competente. La denominación del resultado debe coincidir con la del emisor, y el domicilio y la forma jurídica deben encajar con lo indicado. Un nombre parecido pero distinto, o una forma societaria diferente, es motivo suficiente para detener el pago y pedir aclaraciones.
También se compara el código con el que aparece en el contrato y en la oferta inicial. Un cambio sin explicación entre documentos de una misma relación comercial es una señal de alerta típica de los fraudes de factura falsa. Si el registro permite pedir un extracto, se solicita uno reciente y se archiva junto con la documentación contable de la operación.
Buenas prácticas para emitir facturas correctas
Quien emite facturas debe ajustar su plantilla a la ley del lugar donde tiene el domicilio y, si procede, a la del país del cliente. Un modelo correcto incluye la denominación exacta de la sociedad, la forma jurídica, los datos del registro, el domicilio y los códigos fiscales aplicables. Un asesor local resuelve rápido las dudas sobre campos obligatorios y evita sanciones o devoluciones de documentos.
Con la facturación electrónica, muchos países están ajustando la estructura de los datos y los campos que se transmiten. Antes de adoptar un programa informático conviene confirmar que permite incluir el número del registro cuando la ley lo pide. Revisar la plantilla de forma periódica, sobre todo tras un cambio de domicilio o de forma social, evita que circulen documentos con menciones desactualizadas.
Preguntas frecuentes
¿Siempre hay que poner el número del registro mercantil en la factura?
No siempre. Depende de la ley del país y de la forma jurídica del emisor. En unos lugares lo exige el derecho de sociedades para todas las compañías limitadas, y en otros basta con el identificador fiscal. Los autónomos que no son sociedad carecen de ese número. Lo prudente es consultar la norma local o a un asesor antes de diseñar la plantilla.
¿Es lo mismo el dato del registro que el número de IVA de la factura?
No. El dato del registro identifica a la persona jurídica en el libro público de sociedades y lo concede el registro. El número de IVA o de operador tributario lo concede la administración fiscal y sirve para declarar impuestos. Una factura correcta puede llevar los dos, y cada uno se comprueba en una base de datos diferente.
¿Qué hago si el número de una factura no aparece en el registro?
Primero comprueba que lo copiaste bien y que buscas en el registro del país correcto. Si sigue sin aparecer, pide por escrito al proveedor un extracto reciente y contrasta la denominación. No pagues hasta aclararlo. Un número inexistente o que pertenece a otra sociedad es una señal típica de fraude y debe tratarse con cautela.