
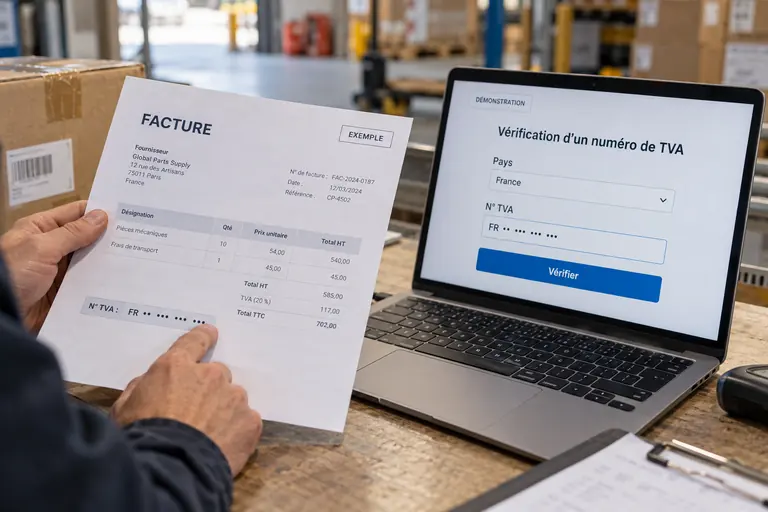
En la Unión Europea, la búsqueda de empresas por número de IVA permite identificar a un operador a partir del identificador fiscal que figura en sus facturas y que utiliza en sus intercambios con socios de otros Estados miembros. El número empieza por un prefijo de dos letras que indica el país y sigue con una serie de cifras o caracteres propia de cada legislación. Una consulta oficial confirma si el identificador está registrado, pero no sustituye al registro mercantil, que acredita la existencia jurídica de la sociedad y no su situación tributaria.
Para qué sirve el número de IVA intracomunitario
El número de IVA intracomunitario es el identificador fiscal que una empresa usa en sus operaciones de bienes y servicios con socios establecidos en otros Estados miembros. Aparece en facturas, presupuestos y pedidos, y hace posible aplicar normas especiales del impuesto entre profesionales. Sin él, un cliente extranjero no siempre puede ser tratado como sujeto pasivo, con las consecuencias que eso tiene en la facturación.
Para quien busca información sobre una sociedad, este número es una puerta de entrada cómoda. A menudo basta con leerlo en una factura para saber con quién se trata y en qué país está radicada la empresa. Ahora bien, no reemplaza al identificador del registro mercantil, que responde a otra lógica: la existencia jurídica de la sociedad, y no su situación ante la hacienda pública.
En la práctica, en un mismo documento comercial conviven con frecuencia tres identificadores: el número de inscripción en el registro, el número fiscal nacional y el número de IVA intracomunitario. Cada uno tiene su emisor, su finalidad y su alcance. Mezclarlos conduce a preguntar al organismo equivocado y a concluir, sin motivo, que una empresa no se encuentra.
Cómo leer la estructura de un identificador de IVA
Un identificador europeo comienza con un prefijo de dos letras que designa el Estado de atribución: FR para Francia, DE para Alemania o LU para Luxemburgo, por ejemplo. Grecia emplea EL y no GR, e Irlanda del Norte utiliza XI en los intercambios de mercancías. Detrás del prefijo, la serie de cifras o caracteres sigue un formato propio de cada país, con longitudes y combinaciones diferentes.
En algunos Estados el número deriva de otro identificador nacional. El francés, por ejemplo, se compone del prefijo, de una clave de dos cifras y del SIREN de la empresa, lo que permite saltar de la fiscalidad al directorio de empresas con facilidad. En otros países el número no guarda relación visible con el identificador registral, y habrá que buscarlo por separado.
Una buena práctica consiste en transcribir el número tal como aparece, con el prefijo y sin espacios ni puntos. Una letra confundida con una cifra basta para obtener un resultado negativo. Antes de acusar a un proveedor de dar un dato falso, conviene revisar la copia, ya que la mayor parte de los fallos se debe a errores de teclado y no a intentos de engaño.
Conviene, por último, anotar el formato esperado de cada país cuando se trabaja con proveedores de varios Estados. Algunos números combinan cifras y letras, otros solo cifras, y la longitud también cambia. Disponer de una pequeña tabla de referencia ayuda a detectar a simple vista un identificador incompleto, sin tener que lanzar una consulta para cada documento que llega al departamento de compras.
Validación con el sistema VIES
El sistema VIES, gestionado por la Comisión Europea con el apoyo de las administraciones tributarias nacionales, permite comprobar la validez de un número de IVA. El usuario elige el Estado miembro de una lista, introduce el número y recibe una respuesta que indica si el identificador es reconocido como válido. Según el país, también pueden devolverse el nombre y la dirección de la empresa, aunque esto no es sistemático.
El sistema consulta las bases de las administraciones nacionales, de modo que una indisponibilidad temporal de un país puede impedir la validación. Un mensaje de error no prueba que el número sea falso. Lo razonable es reintentar más tarde o pedir al socio una confirmación por escrito antes de sacar una conclusión definitiva sobre su situación.
Cuando el servicio permite introducir las referencias propias del solicitante, se obtiene una constancia fechada de la consulta, útil para justificar un control. Quien entrega mercancías a un cliente de otro Estado miembro puede interesarse en guardar esa prueba junto a la factura, copiando el número del cliente sin modificarlo para evitar discordancias en caso de inspección.
Qué no dice una respuesta positiva
Un número declarado válido solo significa que el identificador está registrado ante la administración fiscal. La respuesta no informa sobre la salud financiera de la empresa, sobre sus administradores ni sobre posibles procedimientos concursales. Una sociedad en dificultades puede conservar un identificador activo durante cierto tiempo, y eso explica que un resultado favorable no deba tomarse como garantía de solvencia.
A la inversa, una respuesta negativa puede obedecer a causas triviales: un error de grafía, un número recién concedido, una actividad cesada o un simple retraso de actualización. Antes de descartar a un socio, es mejor comparar el número con las menciones de la factura y con los datos del registro oficial. Esa doble lectura limita los errores de interpretación.
Hay que recordar además que las administraciones no actualizan sus datos al mismo ritmo. El plazo entre la creación de una empresa y la activación de su número de IVA intracomunitario varía según el país, y puede existir un desfase con la inscripción registral. Un resultado reciente debe leerse teniendo presente la fecha en que se constituyó la empresa.
Del número de IVA al registro mercantil del país
Una vez comprobado el identificador, el paso siguiente consiste en localizar la ficha de la empresa en el registro de su país. En Francia, el SIREN contenido en el número de IVA permite consultar el directorio Sirene y el registro nacional de empresas, que muestran la denominación, la forma jurídica, el domicilio y el estado de actividad. Esos datos se cotejan con facilidad con los de la factura.
Si se trata de una sociedad de otro país, hay que identificar el registro competente según el prefijo: registro mercantil, registro de sociedades o cámara de comercio, según los casos. Muchos Estados ofrecen consulta en línea, a veces en varios idiomas. Lo que se puede ver gratuitamente, como la lista de documentos disponibles, varía de un país a otro y según el tipo de sociedad.
Con la ficha registral a la vista se verifican la dirección del domicilio, la forma jurídica y la denominación completa. El conjunto de la información fiscal y registral es lo que da una imagen coherente. Cuando ambas fuentes divergen, la discrepancia debe aclararse con el socio, que quizá cambió de sede o de nombre sin actualizar sus documentos.
Incoherencias frecuentes y precauciones
Varias situaciones producen diferencias entre lo que muestra un número de IVA y lo que revela el registro. Una empresa puede haber cambiado de sede, de nombre o de forma jurídica sin que su factura se haya puesto al día. Un empresario individual puede trabajar bajo su propio nombre, lo cual complica la búsqueda por denominación y obliga a probar con apellidos y localidades.
Algunos intentos de fraude se basan en un número prestado de una sociedad real o en un documento falso que imita una factura. Contrastar el identificador, el nombre, la dirección y los datos bancarios con fuentes oficiales reduce el riesgo. Si surge una duda sobre el trato fiscal de una operación, lo prudente es dirigirse a la administración tributaria o a un profesional cualificado.
Para las empresas que venden a muchos clientes europeos, esta verificación puede convertirse en una rutina. Cada nuevo cliente profesional pasa por el control de su número y por la lectura de la ficha del registro de su país, y las diferencias de nombre o de dirección se tratan antes de la primera entrega. Los requisitos cambian, de modo que conviene consultar las explicaciones oficiales vigentes.
Preguntas frecuentes
¿Un número de IVA válido garantiza que la empresa es fiable?
No. Solo confirma que el identificador está registrado ante la administración tributaria. No informa sobre la solvencia, los administradores ni posibles procedimientos concursales. Para completar la verificación hay que consultar el registro mercantil del país y, si el importe es significativo, otras fuentes como referencias bancarias o informes comerciales.
¿Por qué el sistema VIES puede dar un error aunque el número sea correcto?
Porque el sistema consulta las bases de cada administración nacional y una indisponibilidad temporal de un país puede impedir la validación. Tampoco es raro que el número sea reciente o que haya un fallo de transcripción. Reintente más tarde y pida al socio una confirmación escrita antes de dar el resultado por definitivo.
¿Qué significan las dos letras al inicio del número de IVA?
Indican el Estado miembro que atribuyó el identificador, como FR, DE o LU. Grecia usa EL en lugar de GR, e Irlanda del Norte emplea XI para los intercambios de mercancías. Ese prefijo orienta sobre el registro en el que debe seguirse la búsqueda de la sociedad.