
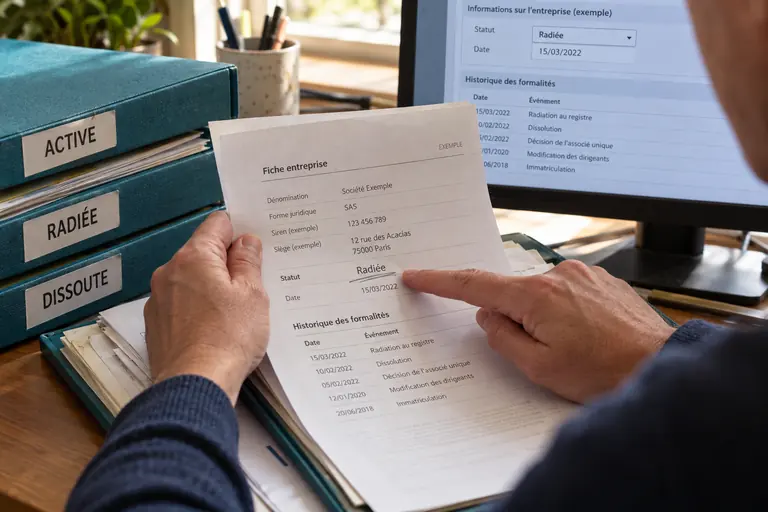
Al cerrar una empresa, el registro mercantil conserva documentos de disolución y baja que cuentan, paso a paso, cómo termina su existencia legal: el acuerdo o la resolución que disuelve la sociedad, el nombramiento de liquidadores, el balance final, la escritura de extinción y la anotación de cancelación de la hoja registral. La disolución abre la etapa de liquidación, y la baja la cierra. Entre un hecho y otro la entidad sigue existiendo, con la mención de que está en liquidación, y solo desaparece como persona jurídica al final.
Dos momentos distintos: disolver y dar de baja
La disolución es el hecho que pone fin a la actividad ordinaria de la sociedad. Puede derivar de un acuerdo de los socios, del vencimiento del plazo fijado en los estatutos, de una causa legal como la pérdida de una parte importante del patrimonio, o de una resolución judicial. A partir de ese instante, la empresa deja de perseguir su objeto y se orienta únicamente a liquidar sus asuntos.
La baja, o cancelación registral, llega mucho después. Consiste en retirar a la sociedad del registro una vez concluidas las operaciones de liquidación. Entre ambos momentos transcurre un período de duración muy variable, en el que la persona jurídica conserva su nombre, acompañado de la mención «en liquidación», y su capacidad queda limitada a los actos necesarios para cerrar el negocio.
Confundir cese de la actividad comercial con extinción de la personalidad jurídica es un error frecuente. Una tienda puede cerrar sus puertas y la sociedad seguir inscrita durante años, con obligaciones que cumplir. Quien consulta el registro para saber si una empresa existe debe, por eso, mirar si consta como disuelta o en liquidación, y no solo si hay actividad visible en la calle.
Causas de disolución y los primeros documentos
Cuando la causa es voluntaria, el documento inicial es el acta de la junta de socios que acuerda la disolución, con el quórum y las mayorías exigidos. Si se trata del vencimiento del plazo o de una causa legal, el registro puede exigir una declaración de los administradores que la reconozca. En los casos judiciales, el documento esencial es la resolución del tribunal.
El acuerdo se eleva con frecuencia a escritura pública, que incluye el nombramiento de los liquidadores y las reglas con que actuarán. En algunos países los administradores pasan a ser liquidadores por ministerio de la ley, salvo que los socios decidan otra cosa. La escritura se presenta al registro para su inscripción, y es ese asiento el que se hace visible a terceros.
Cuando la disolución deriva de un procedimiento concursal, el protagonismo recae en el juzgado y en el administrador designado. Las sentencias y los autos se anotan en el registro, y los avisos se difunden en los boletines oficiales. Los documentos de una disolución voluntaria y los de una judicial difieren notablemente, y conviene identificar de cuál se trata para interpretar bien el expediente y saber ante quién reclamar.
La liquidación: actas, balance y reparto
Una vez nombrado, el liquidador realiza el activo, paga las deudas y reparte el eventual sobrante entre los socios. Para ello elabora un inventario y un balance inicial, y a lo largo del proceso rinde cuentas a los socios. Los documentos de esta fase son los más difíciles de encontrar, porque no siempre se depositan en el registro y quedan en poder de la sociedad, de sus liquidadores o de su asesor.
El cierre se materializa en un balance final de liquidación y en un proyecto de reparto del haber social, que los socios aprueban en junta. Cuando hay deudas pendientes, se consignan las cantidades o se obtiene la conformidad de los acreedores. El acta de aprobación del balance final es uno de los documentos que el registro exige antes de cancelar la inscripción.
Los liquidadores deben conservar los libros y los justificantes durante el plazo legal, y los socios pueden quedar obligados a responder por deudas no satisfechas hasta el límite de lo que hayan recibido. Esta responsabilidad explica la importancia de conservar el expediente de liquidación incluso después de la baja, por si surge una reclamación posterior de un acreedor, de la administración tributaria o de un antiguo trabajador.
La cancelación: escritura de extinción y asiento final
En España, la extinción de la sociedad se documenta en una escritura pública que recoge el balance final, el reparto y la declaración de que no quedan deudas pendientes. Con ella se solicita la cancelación de los asientos de la hoja registral, y el registrador comprueba que se han cumplido los requisitos formales antes de practicarla. Otros países siguen esquemas parecidos con terminología distinta.
El asiento final indica la fecha de cancelación y, a veces, su causa. Desde ese momento la sociedad figura como extinguida y su hoja queda cerrada, salvo para la expedición de certificaciones históricas que acrediten su existencia pasada. El extracto de una sociedad cancelada recoge esa mención, que sirve de prueba ante bancos, administraciones y cocontratantes de que la entidad ya no puede obligarse ni actuar.
Aun así, la cancelación no borra todas las consecuencias. Algunos acreedores conservan acciones contra los socios o los liquidadores en las condiciones previstas por la ley, y las deudas fiscales o laborales pueden dar lugar a reclamaciones posteriores. Por eso la fecha de cancelación debe leerse junto con el resto del historial y no como un punto final que cierra toda responsabilidad.
Publicaciones oficiales y valor probatorio frente a terceros
La disolución y la cancelación suelen publicarse en el boletín oficial del registro mercantil o en un diario de anuncios legales, según el país. Esa publicidad protege a quienes contratan con la sociedad y fija el momento a partir del cual la situación les es oponible. Un anuncio indica la denominación, el número de inscripción y la naturaleza del hecho inscrito, lo que permite localizar la sociedad sin riesgo de confundirla con otra.
Para un banco o un proveedor, los documentos de disolución y baja responden a una pregunta práctica: si pueden seguir reclamando a la sociedad y a quién dirigir la reclamación. Mientras la empresa figure en liquidación, los pagos y las notificaciones se dirigen al liquidador. Cuando aparece cancelada, hay que determinar si los socios conservan alguna responsabilidad y en qué límites.
En un traspaso, una herencia o una operación de adquisición, estos papeles se piden para comprobar que una sociedad desaparecida no deja contingencias abiertas. Se solicita un extracto con la mención de cancelación y, si hace falta, las actas de liquidación, que suelen estar en poder de los antiguos administradores. La fecha que importa es la inscrita en el registro, que no siempre coincide con la de la última factura emitida.
Baja de oficio, comerciantes individuales y reactivación
No todas las bajas dependen de la voluntad de los interesados. Algunos países permiten que la autoridad cancele de oficio las inscripciones de sociedades inactivas, sin domicilio localizable o que llevan mucho tiempo sin presentar cuentas. Esos procedimientos exigen avisos previos, y quien los descubre tarde puede tener un margen muy limitado para reaccionar, sobre todo si no consulta con regularidad el boletín oficial.
El comerciante individual tiene un recorrido más simple. Su baja pone fin a la inscripción y a su condición de comerciante, sin extinguir a la persona. En Colombia, por ejemplo, se cancela la matrícula mercantil ante la cámara de comercio. En otros países existen formularios específicos y se exige estar al corriente con las obligaciones fiscales y de seguridad social, según las normas de cada Estado.
En ciertos casos, una sociedad cancelada puede ser reactivada para atender activos olvidados o reclamaciones pendientes, con requisitos estrictos y la intervención de un juez o del registrador. Esa posibilidad obliga a leer con cautela las menciones del historial y a asesorarse antes de dar por definitivamente cerrada una empresa con asuntos sin resolver, aunque su ficha ya aparezca como cancelada.
Preguntas frecuentes
¿Cuál es la diferencia entre disolución y baja de una sociedad?
La disolución es el hecho que pone fin a la actividad ordinaria y abre la liquidación, mientras que la baja o cancelación registral retira a la sociedad del registro una vez concluida esa liquidación. Entre ambas la sociedad sigue existiendo, con la mención de que está en liquidación, y mantiene una capacidad limitada.
¿Qué documentos se necesitan para cancelar una sociedad?
Normalmente el acuerdo de disolución, el nombramiento de liquidadores, el balance final y el reparto aprobados por los socios y, en países como España, la escritura de extinción. El registro comprueba que se cumplen los requisitos formales antes de practicar la cancelación. La lista exacta depende de la legislación aplicable.
¿Una sociedad cancelada deja de tener deudas?
No necesariamente. La cancelación pone fin a la existencia registral, pero algunos acreedores conservan acciones contra los socios o los liquidadores en las condiciones previstas por la ley. Por eso conviene conservar el expediente de liquidación y consultar a un profesional si surge una reclamación después de la baja.