
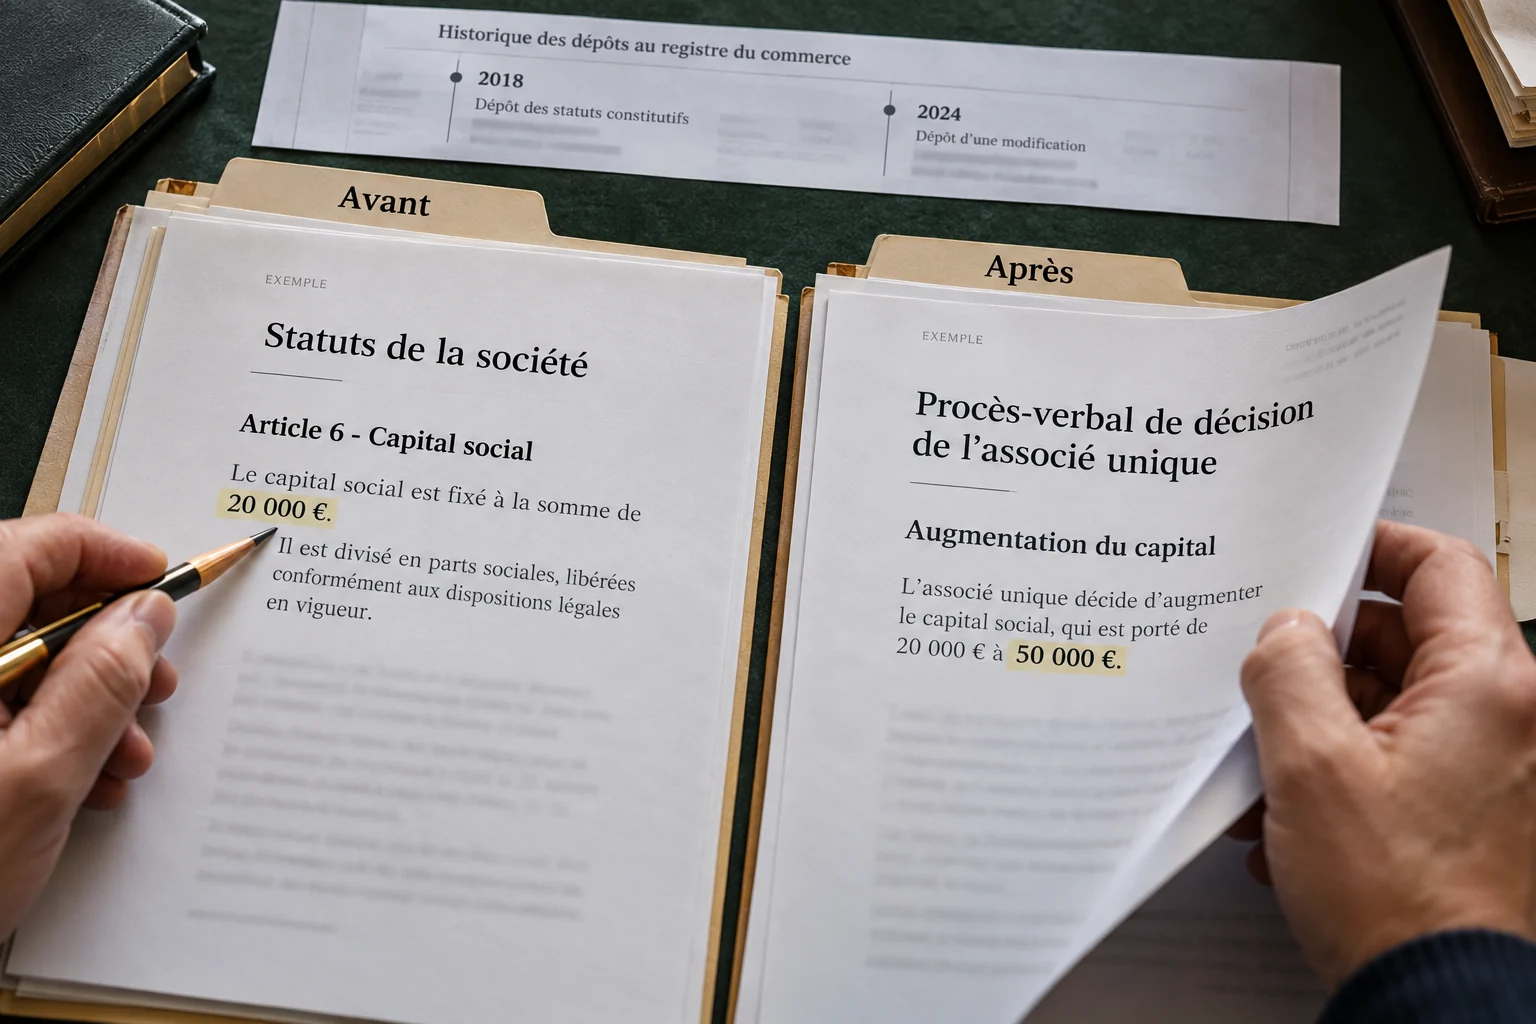
Explicar de dónde procede el nuevo capital
Una ampliación puede basarse en aportaciones, compensación de créditos o reservas, y cada modalidad exige su documentación. El acuerdo debe expresar la cifra, la forma de ejecución y la modificación estatutaria correspondiente, respetando los derechos de los socios aplicables al caso. Una transferencia de dinero del socio a la empresa no demuestra, por sí sola, que exista un aumento inscrito: también podría responder a un préstamo u otra relación contable.
Comprobar el resultado del acuerdo y su ejecución
Antes de presentar la escritura, verifica que los justificantes e informes exigibles respondan a la modalidad elegida y que la ejecución coincida con lo acordado. La inscripción permitirá comprobar la cifra de capital resultante, pero ese importe no representa automáticamente el patrimonio neto ni el valor de mercado de la sociedad. Al revisar una operación, conserva tanto el título como la publicidad registral posterior para reconstruir qué cambió y en qué fecha quedó reflejado.