
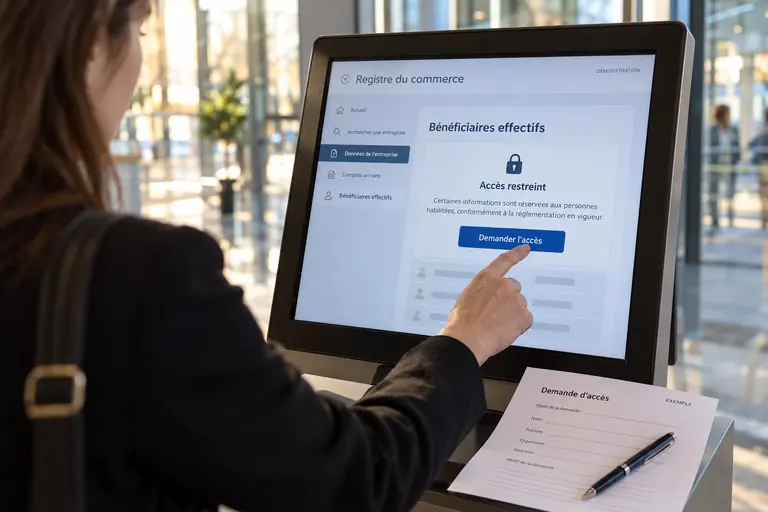
Un registro de titularidad real y control societario es la base pública o restringida donde se anotan las personas físicas que, en último término, poseen o controlan una sociedad, aunque lo hagan a través de otras entidades o de intermediarios. Se distingue del libro de socios porque busca al beneficiario final y no solo al titular formal de las participaciones. Nació para combatir el blanqueo de capitales, la corrupción y la evasión fiscal, y hoy lo exigen numerosos países, con reglas de acceso muy variables según se trate de autoridades, entidades obligadas o ciudadanos.
El titular real no es siempre el accionista
La noción de titular real, o beneficiario final, se refiere a la persona física que en última instancia ejerce el control de una sociedad o se beneficia de ella. Puede coincidir con un accionista, pero con frecuencia se esconde tras una cadena de sociedades, fideicomisos o testaferros. Un registro de accionistas muestra quién figura como propietario formal; uno de titularidad real intenta llegar hasta la persona que realmente decide o cobra.
El control no siempre depende de la participación en el capital. Puede derivar de derechos de voto, de la facultad de nombrar a los administradores, de pactos entre socios o de otras formas de influencia dominante. Por esa razón, las normas definen umbrales y criterios que combinan la propiedad con el control efectivo. Estos criterios varían de un país a otro, y conviene conocer el que aplica cada ordenamiento antes de interpretar una ficha.
Para un lector no especializado, la idea clave es la de transparencia: saber quién está realmente al otro lado de un contrato. Un empresario que va a contratar con una sociedad desconocida, o un banco que va a abrir una cuenta, necesita saber si detrás hay personas con antecedentes problemáticos, personas políticamente expuestas o sujetos sometidos a sanciones. El registro de titularidad real es una de las herramientas que facilitan esa comprobación.
Por qué se crearon estos registros
El impulso procede de la lucha contra el blanqueo de capitales y la financiación del terrorismo. Los organismos internacionales recomendaron que los Estados dispusieran de información adecuada y actualizada sobre quién controla las personas jurídicas, y numerosos países, entre ellos los de la Unión Europea, crearon registros específicos. Las sociedades pantalla y las estructuras opacas dificultaban las investigaciones, y el registro quiso reducir esa opacidad.
También pesó la evasión fiscal y la corrupción. Las filtraciones de documentos sobre sociedades en paraísos fiscales mostraron hasta qué punto resultaba fácil ocultar la identidad de los verdaderos propietarios. En respuesta, varios Estados aprobaron obligaciones de declaración de la titularidad real y establecieron sanciones por incumplimiento. El resultado es un mosaico de regímenes que avanza hacia una mayor transparencia, aunque con ritmos y alcances distintos.
Hay, además, un argumento de confianza en los mercados. Cuanto más fiable es la información sobre quién controla las empresas, más sencillo resulta evaluar el riesgo de contrapartes y fortalecer la competencia leal. Esta lógica explica que algunas jurisdicciones hayan optado por registros abiertos, aunque la protección de datos personales ha introducido límites que obligan a ponderar la transparencia con la intimidad.
Qué contiene un registro de titularidad real
Un registro de este tipo suele recoger la identidad de la persona física, su nacionalidad, su país de residencia y la naturaleza de su participación o control. En ocasiones se añaden el porcentaje de participación o derechos de voto y la fecha en que se adquirió la condición de titular real. Los datos más sensibles, como el domicilio personal o el documento de identidad, suelen estar restringidos, y solo ciertas autoridades acceden a ellos.
La información la declara la propia sociedad o la persona obligada, de modo que su exactitud depende de la diligencia del declarante y de las comprobaciones de la autoridad. Algunos sistemas exigen actualizaciones periódicas o la comunicación de cambios en un plazo determinado. Un registro bien mantenido puede ser muy útil, pero uno desactualizado engaña, así que conviene mirar siempre la fecha de la última declaración.
Las fichas de algunos países distinguen entre titularidad directa e indirecta, e indican el mecanismo por el que se ejerce el control, como un porcentaje de capital, una mayoría de votos o la facultad de designar a la administración. Esta distinción es valiosa porque permite entender de qué manera una persona influye en la sociedad, algo que el simple porcentaje no siempre revela con claridad.
Quién puede consultar el registro
El acceso varía mucho. Las autoridades competentes, como las unidades de inteligencia financiera, las fiscalías o las administraciones tributarias, suelen consultar la información completa. Las entidades sujetas a obligaciones contra el blanqueo, como bancos, notarios o abogados, pueden acceder en el marco de sus procesos de diligencia debida. El acceso del público general es el punto más debatido, y también el que más ha cambiado en los últimos tiempos.
Una sentencia del Tribunal de Justicia de la Unión Europea consideró desproporcionado el acceso indiscriminado del público a estos datos, y varios Estados restringieron o reorientaron su consulta hacia quienes acreditan un interés legítimo, como periodistas u organizaciones de la sociedad civil. En otros países, como el Reino Unido, el registro de personas con control significativo ha sido de acceso abierto. Quien necesite consultar debe averiguar primero qué categoría de usuario le corresponde y qué documentos puede pedir.
Errores frecuentes: declarado, accesible y verificado
Es habitual confundir tres cosas distintas: lo que la sociedad ha declarado, lo que la ley permite consultar y lo que está verificado de forma independiente. Un dato puede estar declarado y no ser accesible para un usuario ordinario, o puede ser público y no haber sido comprobado. Interpretar una ficha como una certificación absoluta de quién controla la empresa es un error que conviene evitar.
Otro fallo común es detenerse en el primer escalón. Si una sociedad aparece controlada por otra, hay que seguir la cadena hasta llegar a personas físicas, pues el registro solo es útil si responde a esa pregunta. Cuando la cadena atraviesa varias jurisdicciones, la investigación exige consultar los registros de cada una, y algunas pueden no ofrecer información equivalente, lo que obliga a recurrir a fuentes complementarias.
En la práctica de los departamentos de cumplimiento, la información del registro se contrasta con documentos aportados por el cliente, como organigramas, escrituras o declaraciones firmadas. Si el organigrama que presenta una sociedad no coincide con lo que consta en el registro, la discrepancia debe aclararse antes de continuar. Muchas normas obligan incluso a comunicar a la autoridad las divergencias detectadas, de modo que el contraste forma parte del procedimiento ordinario.
Interconexión internacional y uso prudente de los datos
En Europa se ha impulsado la interconexión de los registros de titularidad real para facilitar la cooperación entre autoridades, y los organismos internacionales promueven estándares comunes. Aun así, la cobertura es desigual y muchos países fuera de estos marcos no cuentan con registros comparables. Para investigar estructuras transfronterizas, la información de un solo registro rara vez basta, y suele combinarse con registros mercantiles y documentos contractuales.
Los datos obtenidos deben tratarse con cuidado. Se trata de información personal sujeta a normas de protección, y su uso debe ajustarse a la finalidad legítima que justificó el acceso. En todo caso, una ficha no sustituye a una investigación profesional cuando está en juego una operación importante. Las normas cambian y los accesos se redefinen con frecuencia, así que lo prudente es confirmar las condiciones vigentes en la fuente oficial.
Para el ciudadano que no está sujeto a esas obligaciones, el uso razonable de la información consiste en comprobar la coherencia general: que la entidad tiene un titular identificado, que no hay cadenas incomprensiblemente largas de sociedades y que las fechas de actualización son recientes. La ausencia de datos no demuestra una irregularidad, pero sí invita a pedir explicaciones y a no cerrar un negocio importante sin entender quién está detrás.
Preguntas frecuentes
¿Qué diferencia hay entre accionista y titular real?
El accionista es quien figura como propietario formal de las participaciones. El titular real es la persona física que, en último término, posee o controla la sociedad, aunque lo haga a través de otras entidades. Un registro de titularidad real intenta identificar a esa persona y no solo al titular aparente.
¿Puede cualquier persona consultar un registro de titularidad real?
Depende del país y de la categoría de usuario. Las autoridades y las entidades obligadas suelen tener acceso, pero el del público general se ha restringido en varios lugares tras debates sobre protección de datos. En algunos sistemas se exige acreditar un interés legítimo para poder consultar.
¿Garantiza el registro que los datos sobre el control de la empresa sean exactos?
No de forma absoluta. La información suele declararla la propia sociedad, y su calidad depende de las comprobaciones de cada autoridad. Conviene revisar la fecha de la última actualización y contrastar la ficha con otros documentos antes de dar por seguro quién controla realmente la empresa.