
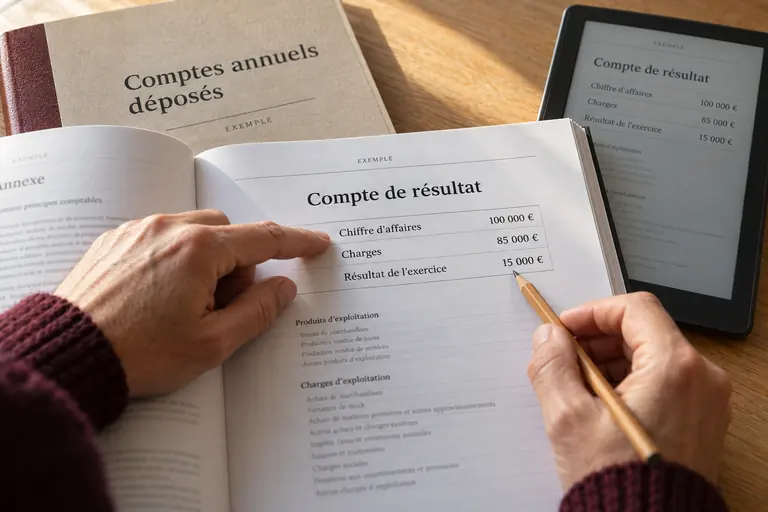
Cuando se habla de facturación, beneficios y resultados de sociedades se alude a las cifras que miden cuánto vende una empresa y cuánto le queda después de cubrir sus costes. Proceden de las cuentas anuales, y más en concreto de la cuenta de pérdidas y ganancias, que ordena ingresos y gastos de un ejercicio. Solo son accesibles para terceros cuando la ley obliga a depositarlas en un registro y a ponerlas a disposición del público; en otros casos permanecen en manos de la empresa, de sus socios, de los auditores y de las autoridades fiscales.
De dónde sale la cifra de ventas de una empresa
La facturación, también llamada cifra de negocios, corresponde a las ventas de bienes y a las prestaciones de servicios realizadas durante un ejercicio. Suele abrir la cuenta de pérdidas y ganancias, el documento que compara después ingresos y gastos para llegar a un resultado. Es, por tanto, un dato contable, calculado según reglas de reconocimiento de ingresos que varían de un marco normativo a otro.
No debe confundirse con el beneficio. Una empresa puede facturar mucho y obtener un resultado escaso o negativo si sus gastos son elevados. Al revés, un negocio modesto puede cerrar con ganancias. Solo la lectura de toda la cuenta de resultados permite situar el rendimiento, y por eso una cifra de ventas aislada, sin contexto, dice muy poco sobre la salud real de una compañía.
El concepto también cambia con la actividad. Para una empresa comercial se trata de las ventas de mercancías; para un prestador de servicios, de los trabajos facturados; para un banco o una aseguradora, existen formatos específicos que sustituyen la noción clásica de facturación. Esa diversidad obliga a ser muy prudente cuando se comparan sectores o países con criterios contables diferentes.
Cuándo pasan a ser públicas las cifras de una sociedad
Las cifras se vuelven públicas cuando la sociedad debe depositar sus cuentas en un registro u organismo y ese depósito es consultable. En la Unión Europea, las directivas contables prevén la publicación de las cuentas de las sociedades de capital, con simplificaciones según el tamaño. Las entidades más pequeñas pueden estar obligadas a publicar solo un balance abreviado, sin cuenta de resultados.
En varios países existen mecanismos de confidencialidad que permiten a ciertas empresas no hacer pública su cuenta de pérdidas y ganancias. En Francia, por ejemplo, es posible para pequeñas empresas bajo condiciones fijadas por la ley. En esos supuestos, la facturación sigue siendo inaccesible para terceros, aunque las cuentas hayan sido depositadas formalmente en el registro. Ese margen de confidencialidad explica por qué dos empresas de igual tamaño ofrecen niveles de información tan distintos.
En otros lugares la cifra de ventas aparece en declaraciones fiscales que no son públicas. El hecho de que una administración la conozca no significa que cualquiera pueda consultarla. El carácter público depende únicamente de la obligación legal de publicación y de su régimen de acceso. En Estados Unidos, por ejemplo, las empresas no cotizadas no suelen estar obligadas a divulgar sus resultados.
Beneficio, resultado de explotación y resultado neto
El resultado de explotación mide lo que genera la actividad habitual antes de intereses e impuestos. El resultado financiero es la diferencia entre los ingresos y los gastos financieros, como los intereses cobrados y pagados. El resultado neto es lo que queda tras todos los gastos, incluido el impuesto sobre beneficios, y es el que puede destinarse a reservas o a dividendos.
Quien busca indicadores financieros suele mezclar estos conceptos. La facturación indica el tamaño comercial; el resultado de explotación, la rentabilidad de la actividad; el financiero, el peso de la deuda o de las inversiones; y el neto, lo que queda tras todo. Cada indicador responde a una pregunta diferente y ninguno basta por sí solo para juzgar una empresa. Por eso conviene tener presente a qué pregunta responde cada cifra antes de citarla o compararla.
Un resultado negativo no implica necesariamente un peligro inmediato, sobre todo en una empresa joven que invierte para crecer. Del mismo modo, un beneficio elevado puede provenir de la venta de un activo y no repetirse al año siguiente. Por eso conviene comparar varios ejercicios, leer las notas de las cuentas y entender qué elementos son recurrentes y cuáles puntuales.
Dónde buscar los datos publicados
El lugar habitual es el registro donde la sociedad deposita sus cuentas, que puede ser el registro mercantil, un registro de empresas con funciones de depósito o un organismo contable especializado. En el Reino Unido, por ejemplo, el registro de sociedades pone a disposición las cuentas presentadas, aunque las pequeñas empresas pueden presentar versiones abreviadas que omiten la cuenta de resultados.
Las sociedades cotizadas publican además informes anuales, resultados trimestrales y presentaciones para inversores, que suelen estar en la sección de relaciones con inversores de su página web y en el sitio del regulador bursátil. Esos documentos ofrecen información más detallada que las cuentas depositadas de una empresa no cotizada, y suelen incluir desgloses por actividad y por zona geográfica. Lo recomendable es reservar un tiempo para localizar siempre el documento original y la fecha exacta de cierre.
Para las empresas privadas existen bases comerciales que recopilan datos de depósito y los presentan en formato resumido. Son cómodas, pero no siempre indican la fecha del ejercicio ni el criterio de cálculo, y a veces mezclan cifras individuales con consolidadas. Es recomendable contrastar cualquier cifra importante con el documento original antes de usarla en un informe o en una decisión.
Precauciones al interpretar cifras ajenas
Lo primero es comprobar a qué ejercicio se refiere la cifra y si procede de cuentas individuales o consolidadas. Una sociedad matriz puede mostrar una facturación diferente según se trate de su propia actividad o de la del conjunto del grupo. Mezclar ambos niveles produce comparaciones erróneas, y es un fallo habitual cuando se manejan listados rápidos de empresas. Una nota con la fecha de cierre y el tipo de cuentas evita errores posteriores en comparaciones entre empresas.
Conviene también considerar la moneda y el marco contable. Dos empresas de países distintos pueden aplicar criterios diferentes de valoración, amortización o reconocimiento de ingresos. Las conversiones de moneda, además, dependen del tipo de cambio aplicado, que puede variar considerablemente. Una comparación internacional solo es sólida si se explican los criterios y se asume cierta imprecisión. Esas diferencias pueden cambiar de forma notable la lectura de una misma partida contable.
Por último, hay que desconfiar de las estimaciones. Algunas webs ofrecen cifras aproximadas de facturación basadas en modelos estadísticos, sin respaldo en cuentas publicadas. Pueden servir como orientación, pero no como prueba. Si la decisión es importante, lo prudente es pedir a la empresa sus cuentas auditadas o un certificado de su asesor, y dejar claro qué parte de la información proviene de una fuente verificable.
Cuando la empresa no publica sus resultados
Que una empresa no publique su cuenta de resultados no es en sí misma una señal negativa. Puede estar amparada por una excepción legal por tamaño o por forma jurídica, o pertenecer a un sistema donde no existe obligación de publicación. Lo que importa es distinguir entre una empresa que no puede publicar y una que, estando obligada, no cumple con el depósito.
En ese último caso, el registro suele mostrar una mención de incumplimiento o la ausencia de cuentas durante varios ejercicios. Esa situación merece atención, porque puede indicar problemas de gestión o de organización. En algunos países existen sanciones por falta de depósito y, en los casos más graves, el registro puede proponer la disolución de oficio de la sociedad. Esa distinción ayuda a decidir si se trata de un simple vacío legal o de un posible problema.
Si se necesita conocer la situación financiera de una contraparte que no publica sus cuentas, existen alternativas: pedirlas directamente en un proceso de negociación, solicitar referencias bancarias, consultar informes de solvencia o recurrir a garantías adicionales, como avales o pagos anticipados. Ninguna de esas opciones sustituye a una información verificada, pero reduce la incertidumbre en una relación comercial. En esos casos, la prudencia aconseja combinar varias vías de comprobación y no depender de una sola fuente.
Preguntas frecuentes
¿Por qué no encuentro la facturación de una empresa que sí tiene cuentas depositadas?
Porque algunas sociedades pequeñas se benefician de excepciones que les permiten publicar solo un balance abreviado o mantener confidencial su cuenta de resultados. Que la administración fiscal conozca la cifra no la hace pública. El acceso depende de la obligación legal de publicar y del régimen de consulta de cada país.
¿Qué diferencia hay entre facturación y beneficio?
La facturación es el total de ventas y servicios de un ejercicio, mientras que el beneficio es lo que queda después de restar todos los gastos. Una empresa puede facturar mucho y ganar poco, o al contrario. Para valorar su situación hay que leer la cuenta de resultados completa y varios ejercicios seguidos.
¿Puedo fiarme de las cifras que ofrecen las bases de datos comerciales?
Pueden servir de orientación, pero no siempre indican el ejercicio, si las cuentas son individuales o consolidadas, ni el criterio contable. Antes de usar una cifra en una decisión importante, conviene contrastarla con las cuentas depositadas en el registro o con documentos facilitados por la propia empresa.