
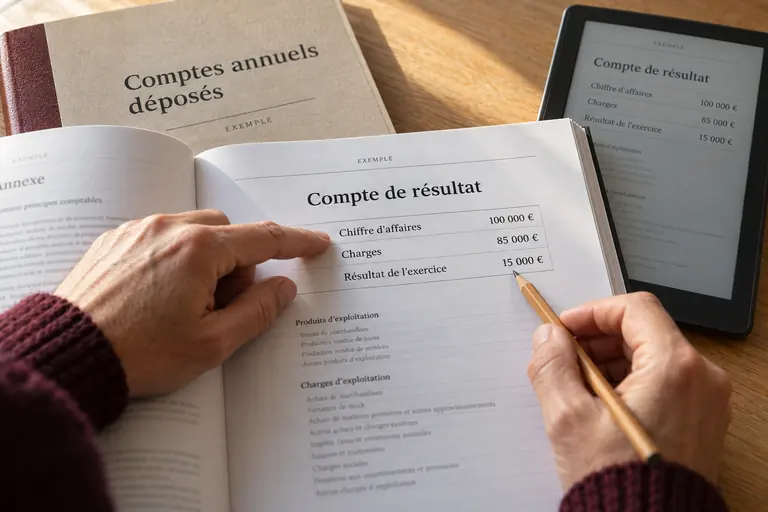
Der Unternehmensumsatz, die Gewinne und die Geschäftsergebnisse bilden zusammen das Bild, das eine Gewinn- und Verlustrechnung von der Ertragskraft einer Firma zeichnet. Umsatz meint die erzielten Erlöse einer Periode, Gewinn das verbleibende Ergebnis nach Abzug der Aufwendungen, Geschäftsergebnis den Gesamtbefund aus Betrieb, Finanzierung und Steuern. Öffentlich sind diese Angaben nur, wenn Gesetz und Größe der Firma eine Veröffentlichung verlangen. Ohne Offenlegungspflicht bleiben sie intern und werden bestenfalls freiwillig mitgeteilt. Wer die Zahlen vergleicht, achtet auf Stichtag, Währung, Konzernzugehörigkeit und Rechnungslegungsregeln.
Umsatz, Ergebnis und Cashflow: drei verschiedene Größen
Der Umsatz nennt die Erlöse aus dem Verkauf von Waren und Dienstleistungen in einem Geschäftsjahr. Er steht in der Gewinn- und Verlustrechnung an erster Stelle und sagt aus, wie viel verkauft wurde, nicht wie viel übrig bleibt. Wer Umsatzzahlen liest, sollte zudem klären, ob sie mit oder ohne Umsatzsteuer genannt werden, denn die Steuer ist kein Erlös der Firma, sondern ein durchlaufender Posten. Das Ergebnis entsteht, wenn von den Erlösen Materialkosten, Personalaufwand, Abschreibungen, Zinsen und Steuern abgezogen werden.
Je nach Zwischenstufe spricht man vom Rohertrag, vom operativen Ergebnis, vom Ergebnis vor Steuern und schließlich vom Jahresüberschuss oder Jahresfehlbetrag. Ein hoher Umsatz kann mit einem Verlust einhergehen, wenn die Kosten ihn übersteigen, und ein kleiner Umsatz mit einem Gewinn, wenn das Geschäft schlank organisiert ist. Vom Ergebnis zu trennen ist der Cashflow. Er beschreibt die tatsächlichen Zahlungsströme und kann vom Gewinn stark abweichen, weil Abschreibungen, Rückstellungen und Forderungen den buchhalterischen Gewinn beeinflussen, ohne dass Geld fließt.
Ein Unternehmen mit positivem Ergebnis kann zahlungsunfähig werden, wenn Kunden spät zahlen. Deshalb gehört zur Beurteilung stets auch ein Blick auf die Liquidität und auf die Kapitalflussrechnung, soweit sie veröffentlicht wird. Hilfreich ist es, die Zahlen eines Jahres nie isoliert zu betrachten. Erst die Entwicklung über mehrere Geschäftsjahre zeigt, ob ein Unternehmen wächst, stagniert oder schrumpft, und ob Gewinne dauerhaft erwirtschaftet oder durch einmalige Verkäufe von Vermögenswerten erzielt wurden. Ein einzelner Spitzenwert sagt wenig über die Stabilität des Geschäftsmodells.
Wann Zahlen veröffentlicht werden müssen
In Deutschland müssen Kapitalgesellschaften ihren Jahresabschluss offenlegen. Die Unterlagen gehen an den Betreiber des Bundesanzeigers und erscheinen im Unternehmensregister. Die Pflicht ist nach Größenklassen gestaffelt: Kleinstkapitalgesellschaften, kleine, mittelgroße und große Gesellschaften unterliegen unterschiedlichen Anforderungen, und je kleiner das Unternehmen, desto weniger muss es preisgeben. Kleine Kapitalgesellschaften dürfen eine verkürzte Bilanz einreichen und auf die Veröffentlichung der Gewinn- und Verlustrechnung verzichten. Für Kleinstunternehmen genügt unter Umständen die bloße Hinterlegung der Bilanz, bei der Dritte nur auf Antrag Einsicht erhalten. Deshalb gilt: Fehlt im Register eine Umsatzzahl, bedeutet das nicht, dass die Firma etwas verbirgt. Häufig nutzt sie schlicht die gesetzlich eingeräumte Erleichterung.
Personengesellschaften ohne natürliche Person als Vollhafter, Einzelkaufleute und Freiberufler unterliegen dieser Pflicht in der Regel nicht. Auch die klassische Kommanditgesellschaft muss ihre Zahlen nicht allgemein veröffentlichen. Wer deren Ertragslage kennenlernen will, ist auf freiwillige Angaben, Geschäftsberichte oder die Auskunft der Beteiligten angewiesen. Bei Banken, Versicherern und börsennotierten Gesellschaften gelten wiederum eigene, deutlich strengere Veröffentlichungspflichten. Ob eine Offenlegung tatsächlich erfolgt ist, lässt sich im Register nachprüfen. Fehlt der Abschluss, obwohl die Pflicht besteht, kann das Bundesamt für Justiz ein Ordnungsgeldverfahren einleiten. Säumnis ist keine Seltenheit, besonders bei kleineren Gesellschaften, und sagt für sich genommen wenig über die wirtschaftliche Lage, wohl aber etwas über die Sorgfalt im Umgang mit gesetzlichen Pflichten.
Berichte, Bilanzpressekonferenzen und freiwillige Angaben
Börsennotierte Gesellschaften veröffentlichen Geschäftsberichte, Halbjahresfinanzberichte und Quartalsmitteilungen. Darin stehen Umsatz, Betriebsergebnis, Konzernergebnis und häufig Ausblick und Segmentzahlen. Diese Berichte sind kostenlos auf den Webseiten der Unternehmen erhältlich und folgen international anerkannten Rechnungslegungsstandards, die einen Vergleich zwischen Konzernen verschiedener Länder erleichtern. Nicht notierte Unternehmen entscheiden freier. Manche stellen Kennzahlen in Pressemitteilungen, auf Karriereseiten oder in Imagebroschüren dar, oft ohne Prüfung. Solche Angaben sind Werbung und kein Ersatz für einen testierten Abschluss. Wer sie nutzt, sollte Datum, Währung und Abgrenzung prüfen und beachten, ob es sich um Konzern- oder Einzelzahlen handelt, weil sich beide beträchtlich unterscheiden können.
Ein Prüfvermerk des Abschlussprüfers erhöht das Vertrauen in die Zahlen. Er bestätigt, dass die Rechnungslegung den gesetzlichen Anforderungen entspricht, und warnt gegebenenfalls vor Unsicherheiten, etwa bei Fortführungsrisiken. Kleine Unternehmen sind häufig von der Prüfungspflicht befreit. Dann liegt die Verantwortung bei der Geschäftsführung und dem Steuerberater, und Dritte müssen die Aussagekraft vorsichtiger einschätzen. Pressemitteilungen über Rekordumsätze verdienen eine kritische Lektüre. Oft ist von Bruttogrößen, Auftragseingängen oder Plangrößen die Rede, die nicht dem bilanzierten Umsatz entsprechen. Wer solche Meldungen mit dem später veröffentlichten Abschluss abgleicht, erkennt, wie weit Darstellung und Rechnungslegung auseinanderliegen können, und lernt, die Quelle jeder Zahl nach Herkunft und Prüfung zu gewichten.
Ausländische Gesellschaften und andere Rechtsordnungen
Im Vereinigten Königreich reichen die meisten Gesellschaften ihre Abschlüsse bei Companies House ein, und kleine Unternehmen dürfen verkürzte Fassungen wählen. Die Unterlagen sind abrufbar und enthalten je nach Größe Bilanz, Anhang und gegebenenfalls Gewinn- und Verlustrechnung. In den Vereinigten Staaten sind nur Unternehmen mit Börsenzulassung oder öffentlicher Anleihe zur breiten Offenlegung verpflichtet; ihre Berichte stehen in der Datenbank der Börsenaufsicht. In Frankreich werden Jahresabschlüsse beim Handelsregister hinterlegt, wobei kleinere Firmen die Vertraulichkeit der Gewinn- und Verlustrechnung beantragen können. Spanien verlangt die Hinterlegung der Rechnungslegung beim Registro Mercantil, und die Schweiz kennt eine allgemeine Veröffentlichungspflicht nur für Gesellschaften mit Börsennotierung oder bestimmten Anleihen. Wer ausländische Zahlen heranzieht, muss daher zuerst verstehen, was das jeweilige Land überhaupt offenlegt.
Darüber hinaus unterscheiden sich Rechnungslegungsstandards und Währungen. Ein Jahresüberschuss nach deutschem Handelsrecht ist nicht ohne Weiteres mit einem Ergebnis nach internationalen Standards vergleichbar, weil Bewertungs- und Ausweisregeln abweichen. Wechselkurse verzerren zusätzlich. Seriöse Analysen weisen daher aus, nach welchem Regelwerk und in welcher Währung die Zahlen erstellt wurden, und setzen Vergleiche nur mit gleichartigen Abschlüssen an. Branchenverbände und Statistikämter veröffentlichen zusätzlich aggregierte Zahlen, mit denen sich einzelne Firmen einordnen lassen. Man erfährt dort, wie sich Umsätze und Margen einer Branche im Durchschnitt entwickeln. Das ersetzt keine Einzelauswertung, liefert aber einen Maßstab, an dem sich ein Unternehmen messen lassen muss, und erleichtert die Frage, ob eine Entwicklung typisch oder ungewöhnlich ist.
Kennzahlen sinnvoll lesen und einordnen
Aus Umsatz und Ergebnis lassen sich Kennzahlen berechnen, die Vergleiche erleichtern. Die Umsatzrendite setzt das Ergebnis ins Verhältnis zu den Erlösen und zeigt, wie viel von jedem verkauften Euro im Unternehmen verbleibt. Das Wachstum gegenüber dem Vorjahr macht Entwicklungen sichtbar. Beide Größen verlieren an Aussagekraft, wenn Sondereffekte wie Firmenverkäufe, Abschreibungen oder Auflösungen von Rückstellungen das Jahresbild verzerren. Branchenunterschiede spielen eine große Rolle. Ein Handelsunternehmen arbeitet mit niedrigeren Margen als ein Softwarehaus, ein Industriebetrieb mit höherem Kapitaleinsatz als ein Beratungsbüro. Es ist deshalb nicht sinnvoll, Kennzahlen unterschiedlicher Branchen gegeneinander zu stellen. Aussagekräftig wird der Vergleich erst innerhalb einer Branche und bei ähnlicher Größe, am besten über mehrere Jahre hinweg.
Auch sollte man Verluste nicht automatisch als Alarmzeichen werten. Junge Firmen investieren oft in Wachstum, und ein Jahresfehlbetrag kann Teil einer Strategie sein, solange Finanzierung und Eigenkapital reichen. Entscheidend ist, ob die Lage zu den Rücklagen und Zusagen der Gesellschafter passt. Wo Zweifel bleiben, helfen Gespräche mit der Firma, Auskunfteien und die Einschätzung eines Fachmanns. Kreditgeber stützen sich zusätzlich auf Kennzahlen zur Verschuldung und zur Fähigkeit, Zinsen aus dem laufenden Ergebnis zu bedienen. Dazu zählen das Verhältnis von Nettoverschuldung zum operativen Ergebnis und die Deckung der Zinsaufwendungen. Auch diese Größen sind nur so verlässlich wie die zugrunde liegenden Abschlüsse und sollten mit den Bedingungen früherer Finanzierungen abgeglichen werden.
Grenzen öffentlicher Zahlen
Veröffentlichte Abschlüsse sind Momentaufnahmen. Zwischen Bilanzstichtag und Offenlegung vergehen oft viele Monate, und die tatsächliche Lage kann sich in der Zwischenzeit erheblich verändert haben. Wer Geschäftspartner beurteilt, ergänzt daher Abschlussdaten durch aktuelle Informationen wie Zahlungsverhalten, Branchennachrichten und Insolvenzbekanntmachungen. Ebenso begrenzt ist die Vergleichbarkeit zwischen Konzernen und Einzelgesellschaften. Ein Tochterunternehmen kann Umsätze mit Schwestergesellschaften erzielen, die im Konzernabschluss herausgerechnet werden. Wer allein den Einzelabschluss der Tochter liest, überschätzt unter Umständen das Geschäft mit externen Kunden und verkennt, wie stark die Gesellschaft von der Konzernmutter abhängt.
Schließlich ersetzen diese Hinweise keine Beratung. Für Kreditentscheidungen, Unternehmensbewertungen oder Streitfälle empfiehlt sich die Auswertung durch Wirtschaftsprüfer, Steuerberater oder Rechtsanwälte, die Abschlüsse im Zusammenhang würdigen können. Der Registerblick bleibt ein hilfreicher Einstieg, aber nur ein Baustein in einer sorgfältigen Prüfung von Ertragskraft und Vertrauenswürdigkeit. Wer trotz dieser Einschränkungen zu belastbaren Aussagen kommen möchte, kombiniert mehrere unabhängige Quellen: Registerdaten, Jahresabschlüsse, Presseberichte, Branchenzahlen und, wo möglich, Gespräche mit Mitarbeitern, Kunden und Lieferanten. Je mehr Quellen dasselbe Bild zeichnen, desto stärker ist das Vertrauen, das man in die Einschätzung der wirtschaftlichen Lage haben darf.
Häufige Fragen
Muss jede Firma Umsatz und Gewinn veröffentlichen?
Nein. Die Pflicht trifft vor allem Kapitalgesellschaften und ist nach Größe abgestuft. Kleine Unternehmen dürfen verkürzte Abschlüsse einreichen und auf die Veröffentlichung der Gewinn- und Verlustrechnung verzichten. Einzelkaufleute und viele Personengesellschaften müssen ihre Zahlen gar nicht offenlegen. Fehlende Angaben sind deshalb kein Hinweis auf Unregelmäßigkeiten.
Wo finde ich Geschäftsergebnisse deutscher Unternehmen?
Veröffentlichte Jahresabschlüsse stehen im Unternehmensregister und im Bundesanzeiger, börsennotierte Gesellschaften zusätzlich auf ihren eigenen Webseiten in Geschäfts- und Quartalsberichten. Vorab empfiehlt sich, Firma und Sitz exakt zu klären, denn ähnliche Namen kommen häufig vor. Auch die Handelsregisternummer hilft, die richtige Gesellschaft sicher zu finden.
Warum unterscheiden sich Gewinn und Zahlungsmittel?
Der Gewinn folgt den Regeln der Rechnungslegung und erfasst auch Posten ohne Geldfluss wie Abschreibungen und Rückstellungen. Zahlungsmittel zeigen dagegen, was tatsächlich ein- und ausgeht. Eine Firma kann also Gewinne ausweisen und zugleich knapp bei Kasse sein, etwa wenn Kunden spät zahlen oder große Investitionen anstehen.