
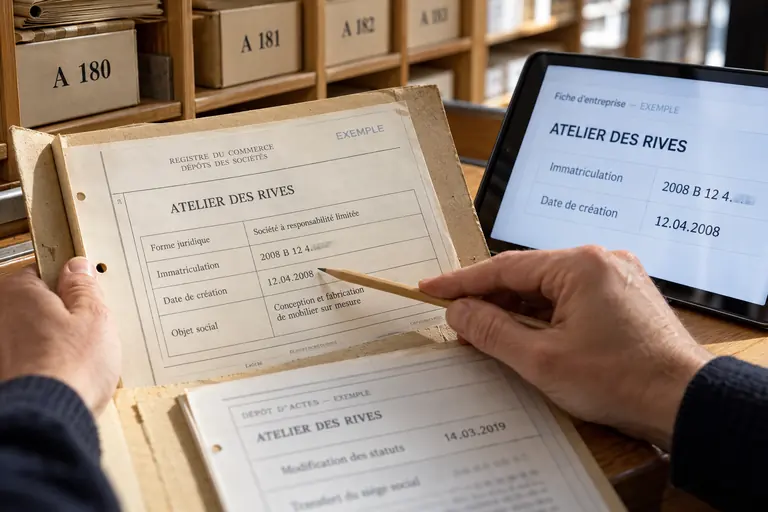
Handelsregistersuche nach Registernummer heißt, eine Gesellschaft über die Kennung abzurufen, die das Register bei der Eintragung vergeben hat. Anders als ein Name bezeichnet die Nummer genau einen Rechtsträger und bleibt auch bei Umbenennung oder Umzug bestehen. Ihr Aufbau unterscheidet sich von Land zu Land, in Deutschland etwa durch Abteilung, laufende Nummer und Registergericht. Wer die Nummer kennt, erreicht die amtliche Eintragung schneller und sicherer als über jede Namenssuche und kann die Angaben des Geschäftspartners unmittelbar, ohne Umweg über Ähnlichkeiten und Schreibvarianten, überprüfen.
Warum die Nummer mehr beweist als der Name
Ein Name kann von mehreren Gesellschaften geführt, abgeändert oder bewusst nachgeahmt werden. Die Kennung, die ein Register bei der Eintragung zuteilt, bezeichnet dagegen nur einen einzigen Rechtsträger. Deshalb schreiben viele Rechtsordnungen vor, dass sie auf Geschäftsbriefen, Rechnungen und in der Anbieterkennzeichnung einer Website stehen muss. So kann jeder Leser den Eintrag ohne Zweifel auffinden.
Die Nummer wird einmal vergeben und begleitet die Gesellschaft durch ihr gesamtes Bestehen, auch wenn sich Name, Geschäftsführung oder Sitz ändern. Erst mit der Löschung endet ihre aktive Verwendung im Rechtsverkehr, wobei das Register die Eintragung meist weiterhin in seinem Bestand aufbewahrt und über historische Auszüge zugänglich macht. Eine Nummer, die nicht mehr aktiv erscheint, ist daher noch kein Beleg, dass es die Gesellschaft nie gab, und sie kann für Nachforschungen zu früheren Vertragsbeziehungen weiterhin nützlich sein.
Für die Praxis folgt daraus eine einfache Regel: Wer einen neuen Geschäftspartner prüfen will, fragt zuerst nach der Registernummer und sucht dann im zuständigen Register. Der Name dient danach nur noch als Gegenprobe, ob die gefundene Eintragung zur Selbstdarstellung des Partners passt.
Besonders sinnvoll ist das bei Erstkontakten über das Internet, bei Bestellungen im Ausland und bei Zahlungen an neue Lieferanten. Dort fehlt der persönliche Eindruck, und eine Nummer, die sich in wenigen Minuten im Register bestätigen lässt, schafft eine belastbare Grundlage. Wer sie nicht nennen will oder ausweicht, gibt ein Signal, das ernst genommen werden sollte, bevor Geld fließt oder Daten ausgetauscht werden.
Ein Prinzip, viele nationale Formate
Jedes Land hat seine eigene Nummernlogik. In Deutschland setzt sich die Angabe aus der Registerabteilung, also HRA für Personenhandelsgesellschaften und Einzelkaufleute oder HRB für Kapitalgesellschaften, einer laufenden Nummer und dem Registergericht zusammen. Fehlt das Gericht, ist die Nummer allein wertlos, weil jedes Amtsgericht seine Zählung selbst führt.
Im Vereinigten Königreich vergibt Companies House eine Gesellschaftsnummer. In Luxemburg beginnt die Nummer des Handels- und Gesellschaftsregisters mit einem Buchstaben, in der Schweiz trägt die Unternehmens-Identifikationsnummer das Kürzel CHE. In den Staaten des OHADA-Raums besteht das RCCM-Format aus Länderkürzel, Ort, Jahr und Kategoriebuchstabe samt laufender Nummer.
In Frankreich ist die maßgebliche Kennung das neunstellige SIREN, ergänzt um den Namen der Stadt, in der die Kanzlei des zuständigen Handelsgerichts sitzt, sobald das Handels- und Gesellschaftsregister angegeben wird. Spanien verwendet neben der Steuernummer Angaben zu Registerort, Band, Blatt und Seite. Wer eine Nummer ohne Landeszuordnung erhält, sollte deshalb stets nach Land und Register fragen, denn zwei Staaten können Nummern ähnlicher Gestalt für völlig verschiedene Gesellschaften vergeben haben.
Auch innerhalb eines Landes sind mehrere Register denkbar. Gesellschaften, Genossenschaften, Vereine und Einzelunternehmer werden mancherorts getrennt geführt und erhalten Nummern aus unterschiedlichen Kreisen. In Deutschland etwa existieren neben dem Handelsregister das Genossenschafts-, das Partnerschafts- und das Vereinsregister, und jedes hat eigene Nummern. Welches Register gemeint ist, muss deshalb mit der Nummer genannt werden.
Registernummer, Steuernummer und Umsatzsteuer-ID nicht verwechseln
Die Registernummer belegt die rechtliche Existenz einer Gesellschaft. Die Steuernummer ordnet ein Unternehmen gegenüber dem Finanzamt zu, und die Umsatzsteuer-Identifikationsnummer dient dem Handel innerhalb der Europäischen Union. Drei Kennungen, drei Zwecke, drei verschiedene Stellen, die sie vergeben. Eine ersetzt die andere nicht, auch wenn Formulare dies manchmal vermuten lassen.
In einigen Ländern hängen die Nummern eng zusammen. In Belgien baut die Umsatzsteuernummer auf der Unternehmensnummer auf und trägt lediglich ein Länderkürzel davor. Die französische Umsatzsteuer-ID besteht aus dem Kürzel FR, einer zweistelligen Prüfziffer und dem SIREN. In anderen Ländern, darunter Deutschland, haben die Kennungen keinerlei Bezug zueinander.
Liefert ein Geschäftspartner nur eine der drei Angaben, ist das ein Grund nachzufragen. Wer in einem Vertrag Registernummer, Steuernummer und Umsatzsteuer-ID gleichzeitig benennt, kann Widersprüche schneller erkennen, etwa wenn die Umsatzsteuer-ID auf eine ganz andere Gesellschaft verweist als die Registernummer. Solche Abweichungen entstehen gelegentlich durch Konzernstrukturen, in denen eine Muttergesellschaft die Rechnungen stellt.
Die europäische Kennung EUID
Mit der Vernetzung der Handelsregister in der Europäischen Union wurde eine einheitliche europäische Kennung eingeführt, kurz EUID. Sie setzt sich aus dem Länderkürzel, einem Kürzel für das nationale Register und der dort vergebenen Nummer zusammen. Damit kann ein System jede Gesellschaft eines Mitgliedstaats einheitlich bezeichnen, ohne dass Verwechslungen zwischen Ländern möglich sind.
Besonders nützlich ist die EUID bei grenzüberschreitenden Vorgängen, etwa bei Verschmelzungen oder bei der Prüfung von Zweigniederlassungen, weil die beteiligten Register miteinander Daten austauschen. Für den einzelnen Nutzer ist sie ein eindeutiges Etikett für ausländische Gesellschaften, das sich im Portal der Europäischen Union direkt eingeben lässt.
Die EUID ersetzt allerdings nicht die nationale Nummer. Wer mit dem Register des Herkunftslandes kommuniziert, braucht weiterhin dessen eigenes Format, und manche nationale Portale kennen die europäische Kennung gar nicht. Beide Angaben gehören deshalb gemeinsam in die Unterlagen, damit sowohl das nationale Register als auch das europäische Portal ohne Umwege zum richtigen Eintrag führen.
Für Unternehmen mit mehreren europäischen Töchtern erleichtert die einheitliche Kennung außerdem die interne Verwaltung. Stammdatensysteme, Compliance-Abteilungen und Banken können jede Gesellschaft über ein gleichartig aufgebautes Feld führen, statt für jedes Land ein eigenes Format zu pflegen. Das verringert Fehler bei Zuordnung und Meldungen und beschleunigt Abgleiche mit Registerdaten erheblich.
Von der Nummer zum Registerauszug: Schritt für Schritt
Zuerst wird das zuständige Register bestimmt. Format und Länderkürzel der Nummer sowie die Anschrift im Briefkopf geben dafür Hinweise. In Bundesstaaten und Föderationen kommt hinzu, in welchem Land, Staat oder Kanton die Gesellschaft angesiedelt ist, denn dort werden Register häufig getrennt geführt, wie in den Vereinigten Staaten, wo es kein einheitliches Bundesregister gibt.
Anschließend wird die Nummer in die Suchmaske eingegeben, gegebenenfalls zusammen mit dem Ortszusatz, etwa dem Registergericht in Deutschland. Die angezeigte Eintragung muss mit Name, Anschrift und Rechtsform des Partners übereinstimmen. Ein gültiger Treffer, der einen ganz anderen Namen zeigt, ist ein Warnzeichen: Es kann ein Tippfehler vorliegen, eine veraltete Nummer oder ein Täuschungsversuch.
Bei Auffälligkeiten sollte man sich nicht auf Auskünfte des Partners verlassen, sondern das Register direkt befragen. Für verbindliche Zwecke eignet sich ein aktueller amtlicher Auszug, der den Stand zum Abrufzeitpunkt wiedergibt. Ältere Ausdrucke sind nur ein Indiz, weil sich zwischenzeitlich Vertretungsbefugnisse oder der Status geändert haben können.
Wer häufiger prüft, legt sich am besten eine feste Reihenfolge zurecht: Nummer erfragen, Register bestimmen, Eintragung abrufen, Name und Anschrift vergleichen, Status ablesen und das Ergebnis dokumentieren. Schon diese fünf Handgriffe genügen, um die meisten Verwechslungen und viele Betrugsversuche auszuschließen, ohne dass Spezialwissen oder kostenpflichtige Datenbanken nötig wären.
Formprüfung, Fehlerquellen und Betrug
Manche Nummern enthalten eine Prüfziffer, mit der sich Tippfehler erkennen lassen, ohne das Register zu befragen. Das SIREN folgt einem Prüfverfahren, und belgische Unternehmensnummern enden mit zwei Kontrollziffern. Eine Nummer, die diesen Test nicht besteht, ist ungültig. Auch Länge, erlaubte Zeichen und Präfixe liefern Hinweise, ersetzen aber nie die Abfrage im Register.
Betrüger nutzen echte Nummern, um seriös zu wirken. Sie kopieren Namen und Kennung einer bestehenden Gesellschaft, nennen aber eine andere Kontoverbindung oder Kontaktadresse. Nur der Abgleich mit dem Register und mit unabhängig bekannten Kontaktdaten deckt das auf. Zweigniederlassungen und Betriebsstätten haben oft eigene Nummern, die sich von der der Gesellschaft unterscheiden.
Unabsichtliche Fehler sind häufiger als Täuschung: abgeschriebene Ziffern, Nummern verschmolzener Gesellschaften oder Betriebsstättennummern, die für die Gesellschaft gehalten werden. Und schließlich gilt: Die Nummer belegt nur eine Eintragung, nicht Zahlungsfähigkeit, Ruf oder laufende Verfahren. Dafür braucht es weitere Quellen, und jede Prüfung sollte mit Datum festgehalten werden.
Häufige Fragen
Reicht die Registernummer allein für die Suche aus?
Nicht immer. In Deutschland gehört zur Nummer das Registergericht, weil jedes Amtsgericht eigene Nummern vergibt. In anderen Ländern ist der Ort oder das Länderkürzel entscheidend. Notieren Sie deshalb Nummer, Register und Land zusammen, damit sich die Eintragung später ohne Rückfragen wiederfinden lässt.
Ist die Registernummer dasselbe wie die Umsatzsteuer-ID?
Nein. Die Registernummer belegt die rechtliche Existenz, die Umsatzsteuer-ID dient dem Handel in der Europäischen Union und wird von der Steuerverwaltung vergeben. In manchen Ländern, etwa Frankreich oder Belgien, ist die Umsatzsteuernummer aus der Unternehmenskennung abgeleitet, in Deutschland sind beide unabhängig voneinander.
Was tun, wenn die Nummer zu einem anderen Namen führt?
Das ist ein Warnzeichen. Prüfen Sie zuerst, ob ein Tippfehler oder eine Umbenennung vorliegt, und fragen Sie den Partner nach einem aktuellen Registerauszug. Ändert sich das Bild nicht, wenden Sie sich direkt an das zuständige Register, statt Angaben des Partners zu vertrauen.