
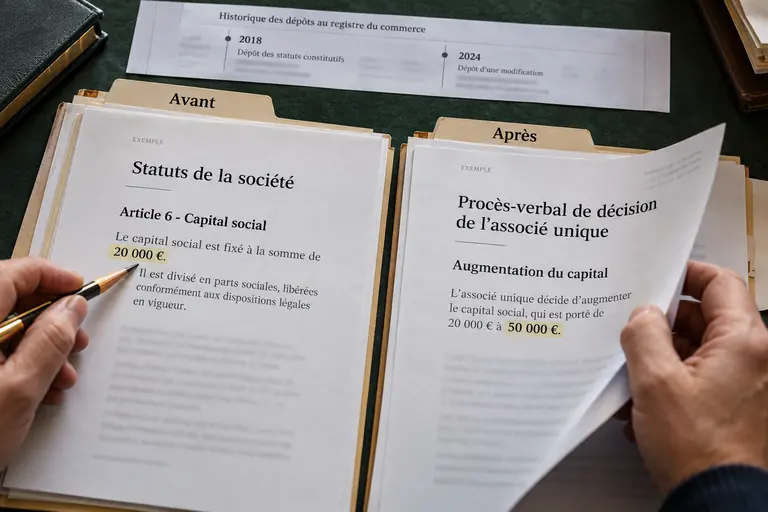
Spaniens Handelsregister vollzieht die Eintragung von Kapitalerhöhungen erst, nachdem der Registrator den Beschluss der Gesellschafter, die erbrachten Einlagen und die notarielle Urkunde geprüft hat. Die Erhöhung des Kapitals ist ein echter Satzungsakt: Die Gesellschafter beschließen sie, die neuen Anteile werden gezeichnet und eingebracht, und der Notar beurkundet das gesamte Ergebnis. Erst mit der Eintragung ist die Änderung gegenüber Dritten sichtbar, und das neue Grundkapital oder Stammkapital steht dauerhaft im Registerblatt, auf das sich Banken, Lieferanten, Gläubiger und Behörden verlassen können.
Wann eine Kapitalerhöhung nötig wird
Gesellschaften erhöhen ihr Kapital aus sehr unterschiedlichen Gründen. Ein wachsendes Unternehmen braucht frisches Eigenkapital für Investitionen, ein Investor steigt neu ein, Gesellschafter wandeln Darlehen in Eigenkapital um, oder eine Gesellschaft muss ihre Bilanz nach Verlusten stärken, bevor ein gesetzlicher Auflösungsgrund eintritt. Jeder dieser Anlässe bringt eigene Fragen für Beschluss und Einlagen mit sich. Rechtlich bleibt der Kern gleich. Das Kapital ist in der Satzung und im Register festgeschrieben, und jede Änderung dieser Zahl ist eine Satzungsänderung, die beschlossen, beurkundet und eingetragen werden muss. Wer die Erhöhung nur intern bucht, ohne sie eintragen zu lassen, erzeugt eine Lücke zwischen Buchführung und Register, die bei Prüfungen, Finanzierungen oder Verkäufen sofort auffällt.
Ausländische Gesellschafter sollten wissen, dass in Spanien die Rechtsform maßgeblich ist. Bei der sociedad limitada gelten andere Regeln für Anteile als bei der sociedad anónima mit ihren Aktien. Vor einer Planung sollte daher feststehen, welche Rechtsform vorliegt, welche Mehrheiten die Satzung verlangt und ob Vorerwerbsrechte bestehen. Hinzu kommt die Frage, ob Beteiligte aus dem Ausland ihre Anteile über Vertreter zeichnen, was Vollmachten in beglaubigter Form erforderlich machen kann.
Beschluss der Gesellschafter und Durchführung
Den Beschluss fasst die Gesellschafterversammlung mit den Mehrheiten, die Gesetz und Satzung verlangen. Er legt fest, um welchen Betrag das Kapital steigt, ob neue Anteile geschaffen oder bestehende aufgestockt werden und in welcher Frist die Einlagen zu leisten sind. Bei Kapitalgesellschaften kann das Gesetz zudem bestimmte Voraussetzungen verlangen, etwa dass frühere Einlagen vollständig erbracht sind. Besondere Aufmerksamkeit verdient das Bezugsrecht. Bestehende Gesellschafter haben grundsätzlich ein Recht, bei der Erhöhung vorrangig zu zeichnen, damit ihre Beteiligungsquote nicht ungewollt sinkt. Soll ein neuer Investor zum Zuge kommen, muss dieses Recht wirksam ausgeschlossen oder durch Verzicht der Beteiligten ausgeräumt werden, sonst kann der Beschluss angefochten werden.
Die Durchführung folgt dem Beschluss: Die Anteile werden gezeichnet, die Einlagen eingebracht, und die Geschäftsführer erklären, dass die Erhöhung vollzogen ist. Wird nur ein Teil gezeichnet, hängt es vom Beschluss ab, ob die Erhöhung in dieser Höhe als unvollständig gilt oder ob die Teilausführung zugelassen wurde. Diese Frage sollte vorab geregelt werden. Ebenso gehört dazu, die Bankverbindung und den Zahlungsweg zu dokumentieren, damit die Herkunft der Einlagen nachvollziehbar bleibt und Geldwäschevorschriften des Notars und der Bank eingehalten werden.
Bareinlage, Sacheinlage und Verrechnung von Forderungen
Bei Bareinlagen wird der Betrag auf ein Konto der Gesellschaft eingezahlt, und die Bank oder der Notar bestätigt den Eingang. Das ist die einfachste Variante und erzeugt die wenigsten Streitpunkte. Wichtig ist, dass der Einzahler und der Zeichner übereinstimmen, damit sich die Herkunft des Geldes im Register-Antrag sauber belegen lässt. Bei Sacheinlagen, etwa Maschinen, Immobilien oder Beteiligungen, muss der Wert nachvollziehbar festgestellt werden. Je nach Rechtsform und Fall verlangt das Gesetz Bewertungen, die von Dritten erstellt werden, damit das Kapital nicht überbewertet ist. Der Registrator achtet darauf, dass die Beschreibung der Einlage klar genug ist und die Bewertung nicht offensichtlich unplausibel erscheint.
Die dritte Form ist die Verrechnung von Forderungen. Hat ein Gesellschafter der Gesellschaft ein Darlehen gewährt, kann er es in Kapital umwandeln, sofern die Forderung fällig, bestimmt und durch Unterlagen belegt ist. Auch hier gelten Prüfpflichten, weil sonst Schulden, die in Wahrheit nicht bestehen, als Einlage ausgegeben werden könnten. Beispiel: Hat der Mehrheitsgesellschafter über Jahre ein Darlehen gegeben, belegen Darlehensvertrag, Kontoauszüge und Saldenbestätigung die Forderung, bevor sie in Eigenkapital umgewandelt wird. Fehlen solche Belege, wird der Registrator Nachweise verlangen.
Urkunde und Prüfung durch den Registrator
Die Kapitalerhöhung wird in einer notariellen Urkunde beurkundet, die Beschluss, Zeichnung, Einlagen und die neue Fassung des Satzungsartikels über das Kapital enthält. Der Notar prüft die Identität der Beteiligten und die Befugnisse der Handelnden und sorgt dafür, dass die Urkunde dem Register übermittelt wird, meist elektronisch. Der Registrator führt die Rechtmäßigkeitsprüfung durch. Er untersucht, ob der Beschluss vom zuständigen Organ stammt, ob Mehrheiten, Bezugsrechte und Einlagen den gesetzlichen Vorgaben genügen, und ob die Urkunde mit den eingetragenen Angaben der Gesellschaft übereinstimmt. Er beurteilt dagegen nicht, ob die Kapitalerhöhung wirtschaftlich sinnvoll ist.
Beanstandet er etwas, nennt er die Gründe schriftlich. Viele Mängel lassen sich durch eine Ergänzungsurkunde oder eine Bescheinigung beheben; schwere Fehler, etwa ein falsch zusammengesetzter Beschluss, zwingen dazu, den Vorgang von vorn zu beginnen. Eine Abstimmung des Entwurfs mit dem Notar vor der Unterzeichnung verringert dieses Risiko deutlich. Häufig sind es Formfragen, etwa eine fehlende Vollmacht, eine unklare Beschreibung der Einlage oder ein Widerspruch zwischen Beschluss und Urkunde, die sich bei gründlicher Vorbereitung ausschließen lassen. In der Praxis hilft ein Zeitplan, der Beschluss, Zeichnung, Einzahlung und Beurkundung in sinnvoller Reihenfolge verbindet. Wer die Einzahlung erst nach der Urkunde plant, obwohl der Beschluss sie vorher verlangt, muss nachbessern. Ebenso ist zu klären, welche Bankbestätigung dem Notar vorliegen soll und wer die Erklärung der Geschäftsführer über den Vollzug der Erhöhung unterschreibt.
Bekanntmachung und Wirkung der Eintragung
Nach der Eintragung wird die Kapitalerhöhung in dem amtlichen Blatt BORME des Registro Mercantil Central bekannt gemacht. Von da an kann sich jeder auf das neue Kapital im Register berufen, und Dritte können es nachlesen. Die Eintragung dient damit der Rechtssicherheit und dem Gläubigerschutz, weil das Kapital als Haftungsgrundlage öffentlich nachprüfbar ist. Die Eintragung hat zudem praktische Wirkung im Alltag. Banken wollen den aktuellen Registerauszug sehen, bevor sie Kredite ausreichen oder Konten umstellen, und Vertragspartner prüfen häufig, ob das zugesagte Kapital eingetragen ist. Wer eine Finanzierungsrunde plant, sollte die Zeit bis zur Eintragung in den Zeitplan der Auszahlung einbeziehen.
Auch die interne Dokumentation muss angepasst werden. Das Gesellschafterbuch bzw. das Aktienbuch ist fortzuschreiben, die Beteiligungsverhältnisse gehören in die Steuer- und Meldeunterlagen, und der Gesellschaftsvertrag in aktualisierter Fassung ist an die Beteiligten zu verteilen. Das erspart spätere Streitigkeiten über die Frage, wer wann welche Anteile hielt. Außerdem sollte die Geschäftsführung die Auswirkungen auf Stimmrechte, Gewinnbezug und Mitwirkungsrechte erläutern, damit alle Beteiligten die neue Struktur verstehen und spätere Anfechtungen weniger wahrscheinlich werden.
Rechtsformen im Vergleich und Hinweise zur Recherche
Bei der sociedad limitada sind die Anteile nicht verbrieft und nur eingeschränkt übertragbar; die Kapitalerhöhung wirkt hier meist durch Schaffung neuer Anteile oder Erhöhung des Nennbetrags. Bei der sociedad anónima werden Aktien ausgegeben, und das Verfahren kennt je nach Fall strengere Vorgaben, etwa zur Zeichnung und zu Fristen. Die Unterschiede sind bedeutend und sollten im Einzelfall beraten werden. Ob und wann bereits eingetragene Kapitalerhöhungen sichtbar sind, lässt sich über Informationen des Registers klären. Ein aktueller Auszug zeigt das eingetragene Kapital und frühere Änderungen; wer eine Gesellschaft prüft, bevor er investiert, sollte ihn mit der Buchführung und dem letzten hinterlegten Abschluss vergleichen.
Die Erläuterungen sind allgemein und ersetzen keine individuelle Beratung. Gesetze, Tarife und technische Verfahren ändern sich, und für eine konkrete Erhöhung sollten Notar, Berater und Register nach dem aktuellen Stand befragt werden, bevor man Beschlüsse fasst und Geld überweist. Wer die Erhöhung mit einer Finanzierungsrunde verbindet, stimmt Beteiligungsvertrag, Beschluss und Urkunde sorgfältig aufeinander ab, damit keine Widersprüche zwischen den Dokumenten entstehen, die der Registrator beanstanden müsste.
Für Investoren lohnt es sich zudem, die Kapitalerhöhung gemeinsam mit einer Gesellschaftervereinbarung zu planen. Dort werden Vorkaufsrechte, Mitveräußerungsrechte und Bestellungen im Verwaltungsorgan geregelt, die sich nicht im Register, wohl aber im Alltag der Gesellschaft auswirken. Das Register trägt nur das Kapital und die Satzungsänderung ein, nicht die privaten Absprachen zwischen den Beteiligten. Wer das nicht trennt, erwartet vom Register Wirkungen, die es gar nicht verleihen kann, und verlässt sich dann zu Unrecht auf einen Eintrag.
Häufige Fragen
Wann wirkt eine Kapitalerhöhung gegenüber Dritten?
Gegenüber Dritten wird sie durch die Eintragung im Registro Mercantil und die anschließende Bekanntmachung sichtbar. Intern können Beschluss und Einzahlung früher erfolgen, doch erst das Register schafft die Grundlage, auf die sich Banken, Lieferanten und Behörden verlassen. Ohne Eintragung bleibt die Erhöhung im Außenverhältnis angreifbar.
Welche Arten von Einlagen sind möglich?
Üblich sind Bareinlagen, Sacheinlagen und die Umwandlung von Gesellschafterdarlehen durch Verrechnung der Forderung. Bei Sacheinlagen und Verrechnung gelten verschärfte Prüf- und Nachweispflichten, damit das Kapital nicht überbewertet wird. Welche Anforderungen im Einzelnen gelten, hängt von Rechtsform und Fall ab.
Prüft der Registrator, ob die Erhöhung wirtschaftlich sinnvoll ist?
Nein. Er prüft die Rechtmäßigkeit: zuständiges Organ, Mehrheiten, Bezugsrechte, Einlagen und Übereinstimmung der Urkunde mit den eingetragenen Daten. Die unternehmerische Zweckmäßigkeit bleibt Sache der Gesellschafter. Wird ein Mangel festgestellt, wird er schriftlich mitgeteilt und kann meist durch Ergänzung behoben werden.