
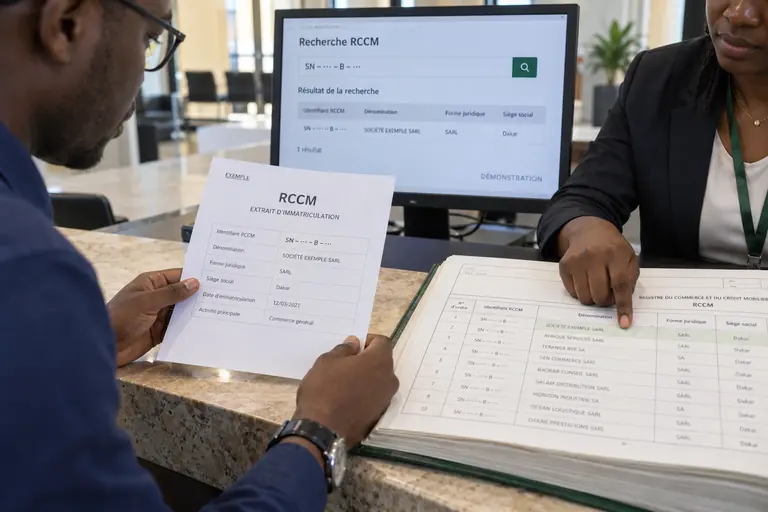
En el espacio OHADA, el registro mercantil y del crédito mobiliario (RCCM) es la herramienta común de publicidad jurídica que los Estados miembros de esta organización africana de derecho de los negocios aplican a comerciantes y sociedades. Se rige por un acto uniforme que armoniza sus reglas, pero lo lleva en cada país la secretaría de un tribunal u otra autoridad designada. Además de identificar a las empresas, anota las garantías sobre bienes muebles, lo que explica la mención al crédito mobiliario, y ofrece a bancos, socios y acreedores una referencia fiable sobre quién es cada operador.
Un instrumento del derecho de los negocios africano
La OHADA es la Organización para la Armonización del Derecho Mercantil en África, creada por un tratado para dotar a sus Estados miembros de normas comunes sobre sociedades, garantías, procedimientos colectivos y contabilidad, entre otras materias. El registro mercantil y del crédito mobiliario forma parte de ese edificio y se regula en el acto uniforme sobre derecho mercantil general, que sirve de referencia para todos los países del espacio.
Esta armonización tiene un valor práctico considerable. Un inversor que conoce el funcionamiento del registro en un país miembro encuentra una lógica similar en otro, con conceptos como el número de inscripción, la mención de forma jurídica o la anotación de garantías. Aun así, cada Estado conserva sus autoridades, sus plataformas y sus prácticas administrativas, y lo que está unificado es el marco general, no la totalidad de los procedimientos locales.
Para un lector hispanohablante, la comparación más cercana es la del registro mercantil español, aunque con una diferencia llamativa: aquí el mismo registro cumple dos funciones, la inscripción de comerciantes y sociedades y la publicidad de ciertas garantías sobre bienes muebles. En España estas funciones se reparten entre registros distintos, mientras que el sistema OHADA las concentra en una sola institución.
Los Estados que integran la organización son en su mayoría africanos, de tradición jurídica francesa, aunque también hay países de otras lenguas, y su número ha ido variando. Esa diversidad lingüística explica que los textos de referencia existan en varias lenguas oficiales y que la terminología cambie ligeramente de un país a otro, lo que conviene tener presente al leer una ficha o un extracto.
Qué significa «crédito mobiliario»
La expresión crédito mobiliario alude a las garantías y operaciones de financiación que recaen sobre bienes muebles, como existencias, maquinaria, vehículos o derechos. Cuando una empresa obtiene un préstamo y ofrece parte de sus bienes muebles como garantía, esa carga puede anotarse en el registro para que sea oponible a terceros. De esta forma, otros acreedores saben que los bienes ya están comprometidos.
Esta función da seguridad a los bancos y facilita el acceso a la financiación de pequeñas empresas, que a menudo carecen de bienes inmuebles. Quien consulta el registro antes de conceder un préstamo puede comprobar si los activos que se le ofrecen están libres de cargas o ya garantizan otras deudas. Las reglas de prelación y de eficacia de las garantías se definen en los actos uniformes y deben leerse con asesoramiento jurídico.
No debe confundirse el crédito mobiliario con el crédito al consumo ni con un producto bancario. Se trata de un concepto de derecho de garantías, relacionado con la publicidad de los gravámenes sobre bienes muebles. Por eso el registro habla de inscripciones relativas a las garantías, no de préstamos concedidos a particulares, y su consulta resulta útil sobre todo para profesionales del crédito y para empresas que financian su actividad.
Quién debe inscribirse en el RCCM
Deben inscribirse en el registro las personas físicas que ejercen el comercio a título habitual y las sociedades mercantiles, así como otras entidades que la norma determine. La inscripción tiene efectos relevantes, pues suele condicionar la adquisición de la calidad de comerciante o la oponibilidad de ciertos actos. Quien ejerce una actividad sujeta a inscripción sin cumplir la obligación puede enfrentarse a sanciones y limitaciones.
El derecho de la organización ha introducido también figuras de tratamiento simplificado para pequeños operadores, con el fin de facilitar su paso a la economía formal. Esas figuras tienen reglas propias y no todos los Estados las aplican del mismo modo, de manera que conviene consultar la legislación nacional. Lo importante es entender que el régimen general convive con adaptaciones que buscan reducir la informalidad.
Organización: secretaría judicial, fichero nacional y fichero regional
El registro se lleva en cada Estado miembro por la secretaría de un tribunal competente o por otra autoridad que el país haya designado. Esa unidad local recibe las solicitudes, comprueba la documentación e inscribe los datos. Es la autoridad a la que hay que dirigirse para obtener un extracto, ya que es la que firma y certifica el contenido de la ficha.
Sobre esa base local, el sistema prevé un fichero nacional que centraliza la información de cada Estado y un fichero regional, vinculado a la jurisdicción común de la organización, que recoge los datos de todo el espacio. Esta arquitectura en tres niveles pretende facilitar que un dato inscrito en un país pueda ser conocido por quienes operan en otro, aunque en la práctica la disponibilidad en línea depende de cada Estado.
Conviene recordar que la unidad local del registro no es un simple archivo. Su responsable comprueba que las solicitudes cumplen las formalidades, puede pedir que se completen los documentos y está facultado para rechazar inscripciones irregulares. Esa función de control otorga a la inscripción un peso jurídico real, y explica por qué los operadores financieros de la región dan tanta importancia a un extracto reciente.
El número de inscripción y la ficha de una empresa
Cada operador inscrito recibe un número de inscripción que lo identifica y que debe aparecer en sus documentos comerciales. Su estructura suele reflejar el país, la ciudad del registro y el orden de la inscripción, aunque los formatos varían. Ese número es la clave más segura para buscar una empresa, pues dos entidades pueden compartir denominación y nunca compartirán identificador.
La ficha suele indicar la denominación, la forma jurídica, el domicilio, la actividad, el nombre de los gerentes o administradores y las menciones modificativas. Si hay garantías inscritas, constan en el apartado correspondiente. Para un tercero, esa información permite comprobar con rapidez que la empresa existe y quién la representa, antes de firmar un contrato o conceder un crédito en la región.
En la práctica, quien se dirige a una empresa de la región por primera vez suele pedir su número de inscripción en la primera comunicación. Con él puede acudir al registro, confirmar el nombre, comprobar que figura activa y verificar quién la dirige. Es una práctica de higiene comercial muy extendida, que protege frente a intermediarios que usan denominaciones inventadas o parecidas a las de entidades reconocidas.
Consulta, extractos y precauciones
Para obtener un extracto, se solicita a la secretaría del tribunal o a la autoridad del registro que corresponda, normalmente con los datos de la empresa y, si se conoce, su número. El grado de digitalización varía de un país a otro: unos ofrecen plataformas en línea y otros mantienen procedimientos presenciales. Los costes, plazos y formatos cambian con el tiempo y deben confirmarse con la autoridad competente.
Como en cualquier registro, conviene mantener cierta prudencia. La ficha refleja lo declarado y validado hasta un momento, y puede no estar actualizada. Para operaciones relevantes, es aconsejable pedir un extracto reciente, comprobar los poderes de quien firma y, si se trata de garantías sobre bienes muebles, verificar con un abogado local su eficacia y su rango frente a otras cargas inscritas.
Una advertencia final se refiere a las diferencias entre países. Aunque el marco sea común, la interpretación y la gestión de los registros presentan matices. Un documento que una autoridad acepta sin problema puede requerir legalización en otro lugar. Si el asunto es relevante, lo aconsejable es contar con un abogado del país, especialmente al registrar garantías, pues su eficacia depende del cumplimiento riguroso de las formalidades locales.
Preguntas frecuentes
¿Qué es la OHADA?
Es la Organización para la Armonización del Derecho Mercantil en África, creada por un tratado entre Estados miembros para aplicar normas comunes en materias como sociedades, garantías y procedimientos colectivos. Sus actos uniformes se aplican directamente en los países miembros y sirven de base al registro mercantil y del crédito mobiliario.
¿Para qué sirve la parte de crédito mobiliario del registro?
Permite publicar las garantías que recaen sobre bienes muebles, como maquinaria o existencias, para que sean oponibles a terceros. Así, un banco puede comprobar si los bienes ofrecidos ya están comprometidos con otras deudas, lo que aporta seguridad y facilita la financiación de las empresas.
¿Cómo se obtiene un extracto del RCCM?
Se solicita a la secretaría del tribunal o a la autoridad que lleva el registro en el país donde está inscrita la empresa, indicando su denominación o su número de inscripción. Algunos países ofrecen trámite en línea y otros exigen gestión presencial; conviene confirmar el procedimiento vigente.