
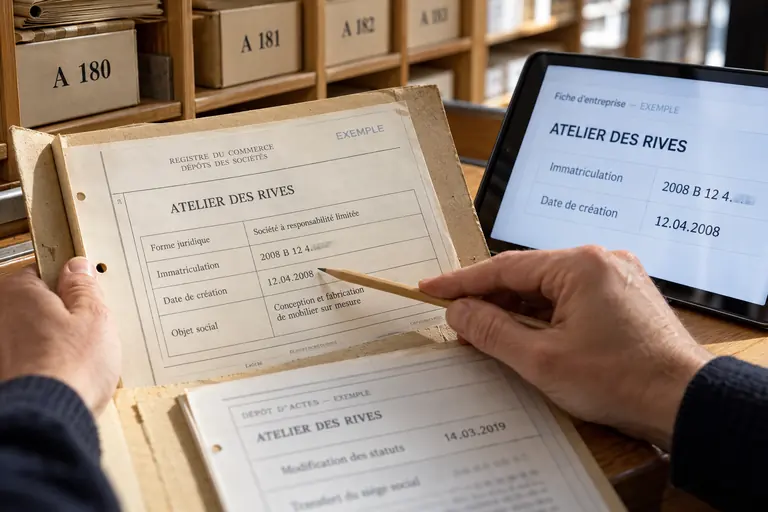
Au registre de commerce, les différences entre numéro d’immatriculation et identifiant fiscal tiennent d’abord à l’origine de chaque code. Le numéro d’immatriculation est attribué lorsqu’une entreprise est inscrite sur le registre ; il l’identifie au regard du droit des sociétés et ouvre l’accès à son dossier public. L’identifiant fiscal est délivré par l’administration des impôts pour rattacher un contribuable à ses déclarations et à ses paiements. Les deux apparaissent souvent sur les mêmes contrats et factures, ce qui entretient la confusion, mais ils ne se contrôlent pas dans la même base de données.
Deux numéros, deux autorités, deux fonctions
On parle volontiers du « numéro de l’entreprise » comme s’il n’en existait qu’un. En réalité, une société reçoit en général plusieurs identifiants délivrés par des organismes distincts, à des moments différents de sa vie. Le premier relève du droit des sociétés : il est donné au moment de l’inscription sur le registre et désigne la personne morale elle-même, avec son nom, sa forme juridique et son siège.
Le second relève du droit fiscal. Une administration l’attribue afin de savoir qui doit déclarer quel impôt : bénéfices, taxe sur la valeur ajoutée, charges sociales sur les salaires ou encore retenues à la source. Une même entreprise peut ainsi détenir plusieurs références fiscales si elle est soumise à plusieurs impôts, alors qu’elle n’a qu’un seul numéro de registre.
Dans certains pays, les deux systèmes ont été fusionnés en un code unique ; dans d’autres, ils restent totalement indépendants et n’ont aucun lien arithmétique. Partir du principe que la règle de son propre pays vaut partout est la meilleure façon de se tromper dès qu’on traite avec un fournisseur étranger.
Cette dualité a une conséquence concrète pour qui contracte : le même interlocuteur peut donner son numéro de registre à un partenaire commercial et son code fiscal à un client, sans qu’aucun des deux ne soit faux. Savoir lequel des deux on vous communique, et pourquoi, évite de comparer des choses qui ne se comparent pas.
Ce que chaque numéro permet de retrouver
Le numéro d’immatriculation donne accès au dossier de la société tenu par le registre. Selon les pays, on y lit la dénomination, la forme juridique, l’adresse du siège, la situation de l’entreprise, parfois les dirigeants, des indications sur le capital et la liste des actes déposés. Le registre peut aussi délivrer des extraits officiels à partir de ce numéro.
L’identifiant fiscal, lui, ouvre très peu de portes publiques. Les administrations protègent les données des contribuables, de sorte que le code sert surtout à identifier l’entreprise dans les déclarations, les paiements et les factures. Pour certains impôts sur la consommation, un service en ligne permet de confirmer qu’un numéro est valide, parfois avec le nom et l’adresse associés.
Il en découle une règle pratique : chaque numéro se contrôle dans l’outil qui l’a produit. Saisir un code fiscal dans la recherche d’un registre de commerce renvoie souvent « aucun résultat », et l’inverse est tout aussi vrai. L’erreur vient alors du choix de l’outil, pas forcément du numéro lui-même.
Il arrive enfin qu’un registre affiche à la fois son propre numéro et d’autres codes, par exemple l’identifiant d’un répertoire statistique. Ces références secondaires aident à relier plusieurs fichiers, mais elles ne remplacent pas le numéro principal du dossier, qui reste la porte d’entrée de la consultation.
Des exemples pays par pays
En France, le SIREN est attribué par l’Insee dans le répertoire des entreprises et sert aussi de base à l’inscription au registre du commerce et des sociétés. Le numéro de TVA intracommunautaire est un identifiant à part, délivré par l’administration fiscale, même s’il est construit en partie à partir du SIREN : les deux codes sont parents sans être identiques.
Au Royaume-Uni, le numéro de société est donné par Companies House à la constitution, tandis que l’administration fiscale gère ses propres références pour l’impôt sur les sociétés et la TVA. En Allemagne, le numéro du registre associe le type de registre, un numéro d’ordre et le tribunal local qui le tient, alors que le numéro fiscal vient du service des impôts.
Aux États-Unis, il n’existe pas de registre national : chaque État enregistre ses sociétés sous son propre numéro de dossier, et l’Internal Revenue Service délivre séparément l’employer identification number. Au Canada, une société fédérale reçoit un numéro de société, et l’Agence du revenu attribue un numéro d’entreprise pour ses comptes fiscaux.
La Belgique et la Suisse montrent une voie intermédiaire : un numéro d’entreprise ou d’identification, issu d’un répertoire national, sert de socle à plusieurs administrations, et le code de TVA en reprend les chiffres. Même là, l’inscription au registre et l’assujettissement à un impôt demeurent deux actes distincts, avec leurs dates propres.
Les erreurs les plus fréquentes
L’erreur classique consiste à recopier le code fiscal dans une case réservée au numéro d’immatriculation, sur un formulaire de banque, une demande de crédit ou une plateforme de vente. Les contrôles étant souvent automatiques, un identifiant inadapté retarde l’ouverture d’un compte ou le versement d’un paiement.
Autre piège : croire qu’une société sans identifiant fiscal n’existe pas, ou qu’une société dotée d’un tel code est forcément inscrite quelque part. Une entreprise récemment créée peut attendre son enregistrement fiscal, et une entité étrangère peut posséder un code fiscal local sans y être immatriculée.
Le format compte aussi. Selon les pays, un numéro contient des lettres, un préfixe ou une clé de contrôle, et deux pays peuvent employer des suites de chiffres d’allure comparable. Recopier le code tel qu’il figure sur le document officiel, sans espace ni caractère ajouté, évite des rejets inutiles.
Dernière confusion répandue : traiter le numéro de TVA comme une preuve de sérieux. Il atteste seulement que l’entreprise est enregistrée pour cet impôt, pas qu’elle est solvable, ni même qu’elle est inscrite à jour au registre. Chaque numéro établit un fait précis, et rien de plus.
Comment vérifier chaque identifiant au bon endroit
Pour contrôler un numéro d’immatriculation, on interroge le registre du pays où l’entreprise a été constituée, puis on compare le nom, la forme juridique, l’état de l’entreprise et l’adresse du siège avec les documents reçus. Noter la date de la consultation permet de garder une trace de ce qui était public ce jour-là.
Pour un identifiant fiscal, on utilise l’outil de l’administration compétente ou, pour la TVA entre pays de l’Union européenne, le service de validation prévu pour les échanges transfrontaliers. Ces outils confirment en général que le code est valide, sans livrer l’historique de la société.
Si les deux numéros ne concordent pas, le plus sûr est de demander à l’entreprise son extrait du registre et son attestation d’enregistrement fiscal : chaque pièce est émise par l’institution concernée et indique quel code lui appartient. Les règles évoluent avec les réformes, d’où l’intérêt de se reporter aux consignes à jour de chaque autorité.
Pour garder une trace utile, on peut consigner dans un tableau le nom exact, le numéro de registre, le code fiscal et la date de chaque vérification. Cet historique simple rend service à la comptabilité comme au service conformité, notamment en cas de changement de dénomination.
Entrepreneurs individuels, associations et entités étrangères
Le vocabulaire des sociétés ne s’applique qu’en partie aux personnes qui n’en forment pas une. Un entrepreneur individuel dispose presque toujours d’un identifiant fiscal et, selon les pays, d’un code issu d’un répertoire d’entreprises ; il n’a en revanche pas de numéro de constitution puisqu’aucune personne morale n’est née. La confusion est fréquente lorsqu’on demande à un indépendant son « numéro de registre ».
Les associations et les fondations suivent encore une autre logique. Beaucoup de pays les inscrivent dans un registre spécifique, parfois tenu par la préfecture ou un tribunal, et leur attribuent un identifiant fiscal si elles exercent une activité taxable. Les deux numéros coexistent alors, mais sans passer par le registre du commerce proprement dit.
Quant aux entités étrangères actives localement, elles peuvent obtenir un code fiscal sans avoir de succursale inscrite, par exemple pour recouvrer une taxe ou employer du personnel. Pour s’y retrouver, on demande toujours à la contrepartie quel organisme a délivré quel numéro, et sous quel nom exact.
Questions fréquentes
Le numéro d’immatriculation et l’identifiant fiscal sont-ils le même numéro ?
Pas toujours. Dans certains pays un code unique remplit les deux rôles, mais dans beaucoup d’autres les deux numéros sont indépendants et délivrés par deux organismes. Le premier identifie la société au registre, le second la rattache à ses impôts. Pour savoir ce qu’il en est, il faut lire la règle du pays concerné.
Où vérifier un numéro d’immatriculation et où vérifier un code fiscal ?
Le numéro d’immatriculation se vérifie sur le registre officiel du pays où l’entreprise est constituée. Le code fiscal se contrôle auprès de l’administration des impôts, ou via le service dédié à la TVA pour les échanges entre pays européens. Utiliser le mauvais outil donne souvent un résultat vide alors que le numéro est correct.
Une entreprise peut-elle avoir un identifiant fiscal sans être inscrite au registre ?
Oui, c’est possible. Un entrepreneur individuel, une association ou une entité étrangère active dans un pays peut recevoir un identifiant fiscal local sans figurer comme société au registre. À l’inverse, une société tout juste inscrite peut attendre quelque temps son enregistrement fiscal. L’un ne prouve donc pas l’autre.