Comptes déposés au registre du commerce : règles et consultation
Les comptes déposés au registre du commerce regroupent les bilans, comptes de résultat et annexes que certaines sociétés doivent remettre à l’autorité compétente. Obligations, formats et accès du public varient fortement selon les pays et la taille des entreprises.
Comptes déposés au registre du commerce : de quoi parle-t-on
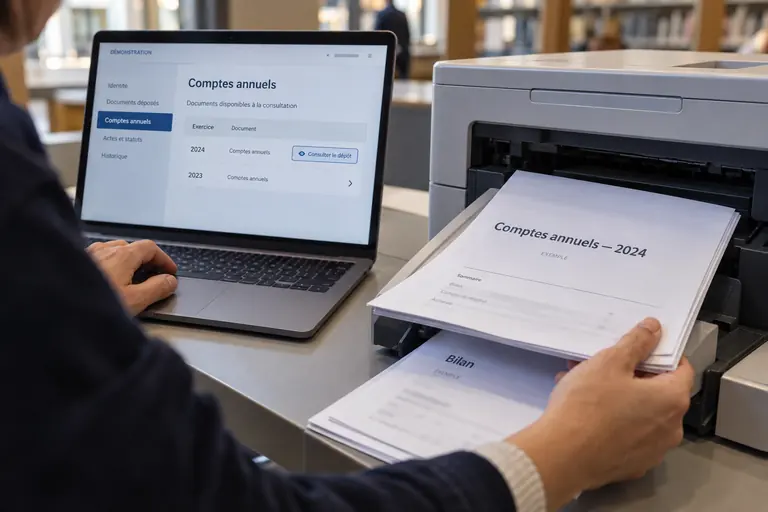
Les comptes annuels d’une société comprennent en principe un bilan, un compte de résultat et une annexe qui commente les chiffres. Dans plusieurs pays, ces documents doivent être déposés après approbation par les associés, auprès du registre du commerce ou d’une autorité équivalente. Ils deviennent alors consultables, en totalité ou en partie.
Le dépôt a un double objectif. Il informe les créanciers, les partenaires et les investisseurs sur la situation financière d’une société dont les associés ne répondent pas des dettes sur leurs biens propres. Il permet aussi à l’autorité de vérifier que la société respecte ses obligations de publicité comptable.
Les comptes déposés au registre du commerce restent des documents déclarés par la société. Le registre les reçoit, les enregistre et les met à disposition, mais ne les audite pas systématiquement. Leur fiabilité dépend de l’exactitude des déclarations et, lorsque la loi l’exige, du rapport d’un contrôleur légal.
Il ne faut pas confondre ces pièces avec un document délivré par le registre pour attester l’existence d’une société. Les comptes déposés au registre du commerce sont des pièces financières remises par l’entreprise, alors que l’extrait est établi par l’autorité. Les deux se complètent dans une vérification, sans jamais se remplacer ni porter sur les mêmes informations.
Obligation de dépôt des comptes : qui est concerné
L’obligation de dépôt dépend d’abord de la forme juridique. Les sociétés dont les associés bénéficient d’une responsabilité limitée sont les plus visées, car elles offrent aux créanciers le seul gage de leur patrimoine social. Les entrepreneurs individuels et les sociétés de personnes sont souvent soumis à un régime différent.
La taille joue un rôle important. Beaucoup de législations prévoient des allégements pour les petites entreprises, qui peuvent déposer des comptes abrégés, ou, dans certains cas, ne pas rendre publics tous les éléments. Les seuils retenus pour définir une petite ou une moyenne entreprise changent d’un pays à l’autre et évoluent avec les réformes.
Dans d’autres pays, notamment dans plusieurs États fédéraux de common law, les sociétés non cotées ne déposent pas leurs comptes auprès d’un registre public. Leurs états financiers restent alors réservés à leurs actionnaires, à leurs banquiers ou aux autorités fiscales. L’absence de comptes accessibles n’est donc pas un indice d’irrégularité en soi.
Les groupes de sociétés suivent des règles particulières. Une filiale peut être dispensée de certaines obligations lorsque sa société mère fournit des comptes consolidés conformes, à des conditions fixées par la loi. Lorsqu’on cherche les comptes déposés au registre du commerce, il faut donc savoir si l’on consulte la maison mère, la filiale ou l’ensemble consolidé.
Dépôt des comptes annuels : calendrier et formats
Le délai de dépôt est fixé par la loi nationale et court généralement à partir de la clôture de l’exercice ou de l’approbation des comptes. Les délais précis ne sont pas rappelés ici, car ils varient et sont modifiés par la législation. Le portail du registre ou de l’autorité compétente indique la règle applicable.
Les formats se numérisent. De nombreux registres acceptent ou imposent un dépôt électronique, parfois dans un format structuré permettant une lecture automatique des données. L’autorité sud-africaine des sociétés, par exemple, met en avant le dépôt des états financiers annuels en format iXBRL, ce qui illustre cette évolution vers des données exploitables.
Le dépôt tardif ou défaillant peut entraîner des sanctions, comme des pénalités, des injonctions ou la radiation d’office dans certains systèmes. Il est aussi un signal de vigilance pour les partenaires de l’entreprise. Une absence de comptes déposés pour un exercice qui devrait l’être justifie une demande d’explication à la société.
Consulter les comptes annuels publiés par pays
En Allemagne, les sociétés soumises à l’obligation de publicité remettent leurs documents comptables par voie électronique, et les informations sont accessibles via le Unternehmensregister, tenu avec le Bundesanzeiger Verlag. Ce dispositif centralise des publications que, dans d’autres pays, on cherche dans chaque registre local.
Au Royaume-Uni, Companies House permet de consulter des informations sur les sociétés et de déposer en ligne les comptes ou la déclaration de confirmation. En France, les comptes déposés auprès des greffes sont consultables selon des modalités qui dépendent du type de société et des demandes de confidentialité prévues par la loi.
Quel que soit le pays, la consultation passe par la recherche de la société, puis par la liste des documents déposés. Certains documents sont gratuits, d’autres payants. Chaque système fixe ses règles, qu’il faut vérifier sur le portail avant de supposer qu’un bilan sera disponible immédiatement et gratuitement.
Les comptes déposés au registre du commerce peuvent aussi être demandés sous forme de copie certifiée. Cette copie, délivrée par l’autorité, est souvent exigée par une banque, un tribunal ou un partenaire étranger. Sa disponibilité, sa langue et son prix dépendent du registre ; mieux vaut s’y renseigner avant de se contenter d’une simple capture écran.
Lire un bilan déposé sans en tirer des conclusions hâtives
Un bilan présente à une date donnée ce que la société possède et ce qu’elle doit. Le compte de résultat décrit, pour une période, ses produits et ses charges. L’annexe explique les méthodes comptables et donne des détails. Lire ces documents demande des repères de comptabilité, et les normes diffèrent d’un pays à l’autre.
Les comptes déposés au registre du commerce sont toujours en retard sur la réalité. Un bilan clos plusieurs mois avant son dépôt décrit une situation ancienne, que des événements récents ont pu modifier. Comparer plusieurs exercices consécutifs est plus instructif qu’analyser un seul document isolé.
Une société d’un groupe peut présenter des comptes qui ne reflètent pas l’ensemble de l’activité. Les comptes consolidés, établis au niveau du groupe, sont déposés selon leurs propres règles. Il faut aussi savoir si les chiffres sont exprimés dans la monnaie locale, en milliers ou en millions, afin d’éviter les erreurs d’échelle.
Pour une recherche internationale, procédez pays par pays. Les comptes déposés au registre du commerce d’un État ne disent rien d’une filiale étrangère, soumise à un autre droit comptable. Notez la monnaie, la norme appliquée et la date de clôture avant de comparer deux entreprises, faute de quoi les rapprochements risquent d’être trompeurs.
Limites : confidentialité, absence de comptes et sources complémentaires
Certains pays permettent à une société de demander que ses comptes ne soient pas rendus publics, sous conditions strictes. D’autres autorisent une publication partielle. Un utilisateur qui ne trouve pas de comptes déposés au registre du commerce doit donc vérifier si la société y est soumise avant de conclure à un manquement.
Lorsque les comptes ne sont pas accessibles, d’autres sources peuvent aider : rapports annuels des sociétés cotées, notations de crédit établies par des prestataires, informations fournies directement par la société à l’occasion d’une négociation. Ces sources sont d’une valeur inégale et ne remplacent pas une analyse financière professionnelle.
Enfin, un registre ne fournit pas de chiffres d’entreprise autres que ceux que la société a elle-même déposés. Il n’établit ni notation ni estimation de solvabilité. Pour toute décision engageante, il faut combiner la lecture des comptes déposés, la consultation des procédures éventuelles et, si besoin, l’avis d’un expert-comptable ou d’un analyste.