Cuentas depositadas en el registro mercantil: guía de consulta
Las cuentas depositadas en el registro mercantil son documentos contables que muchas sociedades deben presentar cada ejercicio ante la autoridad competente. Su régimen, su contenido y su acceso varían según el país y el tamaño de la empresa.
Qué son las cuentas anuales depositadas en el registro
Las cuentas depositadas en el registro mercantil, llamadas también cuentas anuales, son los documentos contables que una sociedad presenta de forma periódica y que quedan archivados a disposición del público. Normalmente incluyen el balance, la cuenta de pérdidas y ganancias y una memoria explicativa. Según el sistema, se añaden otros documentos, como el informe de gestión o el informe de auditoría.
El depósito no equivale a la inscripción de un acto societario. Mientras que la inscripción da publicidad a hechos jurídicos, como un nombramiento, el depósito pone a disposición información económica elaborada por la propia empresa. El registro comprueba aspectos formales y no garantiza la veracidad de las cifras.
Este régimen persigue la transparencia. Quien contrata con una sociedad puede conocer de manera general su situación patrimonial y su evolución. No se trata de datos que el registro elabore, sino de documentos que la empresa aporta.
El interés de estos documentos es múltiple. Los proveedores los revisan para evaluar a un cliente, los acreedores para conocer su situación y los profesionales para estudios de sector. Cada lector debe recordar que se trata de documentos aportados por la propia sociedad. Su fiabilidad está ligada a los controles contables y de auditoría que la ley imponga en cada caso.
Obligación de depositar las cuentas y sociedades afectadas
La obligación de presentar las cuentas depositadas en el registro mercantil suele recaer sobre las sociedades de capital. En España, por ejemplo, las sociedades anónimas y limitadas deben depositar sus cuentas anuales en el registro mercantil de su domicilio tras su aprobación por la junta. La ley fija los plazos y las consecuencias de su incumplimiento.
En otros países, la obligación se extiende o se reduce según el tipo de entidad. Algunos eximen a las microempresas de ciertos contenidos, y otros exigen únicamente un balance abreviado. Las sociedades de mayor tamaño pueden tener que presentar además un informe de auditor.
Las cuentas depositadas en el registro mercantil no se tratan igual en todos los sistemas. No ocurre lo mismo en todos los sistemas. En Colombia, por ejemplo, las cámaras de comercio llevan el registro mercantil, pero los estados financieros de ciertas sociedades se reportan a la Superintendencia de Sociedades. La autoridad competente depende de la norma y de la entidad.
Depósito de cuentas anuales: cómo se presenta
El depósito se tramita ante el registro o la autoridad competente, a menudo por vía telemática. Suele requerirse un certificado de aprobación de las cuentas, firmado por los administradores, y los documentos en el formato oficial. Algunos países usan formatos estandarizados de datos financieros.
El registrador o el funcionario comprueba que la documentación está completa y que cumple los requisitos formales. Si encuentra defectos, el depósito puede devolverse para su subsanación. Una vez aceptado, las cuentas depositadas en el registro mercantil quedan archivadas y pasan a formar parte del expediente de la sociedad.
Las tasas, los plazos y los modelos se rigen por la normativa de cada lugar. Conviene consultarlos en el portal oficial y no basarse en datos antiguos. El incumplimiento de estas obligaciones puede acarrear sanciones o limitaciones registrales, según el país.
En los sistemas más avanzados el depósito se hace con firma electrónica y en formatos que permiten tratar los datos de manera automatizada. Esta digitalización facilita la consulta y reduce errores. Sin embargo, no todos los países han alcanzado el mismo grado de desarrollo, y en algunos persisten trámites en papel.
Consulta de las cuentas depositadas en el registro
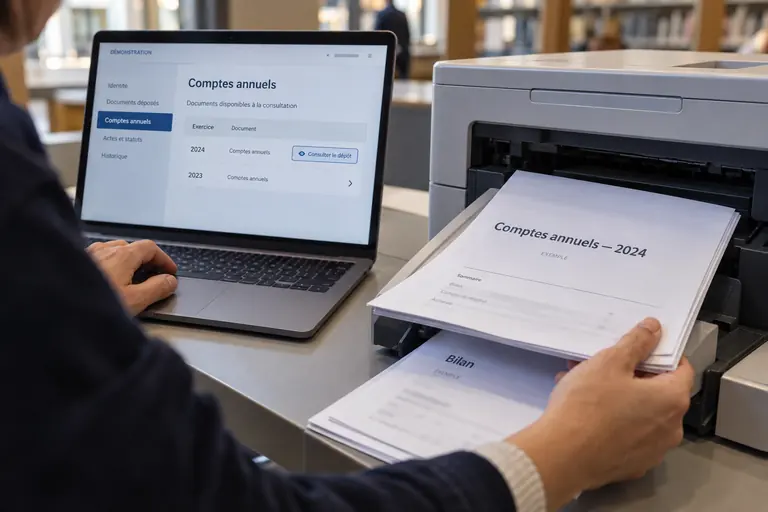
La consulta de las cuentas depositadas en el registro mercantil se efectúa a través del portal oficial o mediante una solicitud a la institución. En algunos países se facilita un documento que reproduce las cuentas inscritas; en otros se accede a una base de datos con los archivos presentados. La gratuidad o el coste dependen de cada sistema y deben comprobarse.
Para localizar las cuentas depositadas en el registro mercantil de una sociedad, hay que identificarla con precisión mediante su denominación y su número de registro. Después se selecciona el ejercicio que interesa. Una empresa puede tener varios ejercicios depositados y, si no cumplió la obligación, alguno puede faltar.
El acceso puede estar limitado a quien acredite un interés o puede ser libre, según la regulación. Algunas jurisdicciones muestran solo un resumen y reservan el documento completo para solicitudes formales. Lo seguro es leer las condiciones del servicio antes de pedirlo.
Cuando la sociedad pertenece a un grupo, las cuentas consolidadas pueden depositarse junto a las individuales o en el registro de la sociedad dominante. Esa distinción es importante para no confundir la situación de una filial con la del conjunto. Compruebe siempre qué entidad presenta cada documento.
Balance y cuenta de pérdidas y ganancias como documentos registrales
El balance muestra, en una fecha determinada, lo que la empresa posee y lo que debe. La cuenta de pérdidas y ganancias recoge los ingresos y los gastos de un periodo y el resultado que de ellos se deriva. La memoria completa ambos documentos con explicaciones sobre criterios y partidas.
Estos documentos, cuando se depositan, tienen la condición de información aportada por la sociedad. Quien los consulta debe interpretarlos con criterio y no extraer conclusiones precipitadas. Un balance aislado no basta para valorar una empresa.
Si se necesitan análisis financieros, conviene recurrir a profesionales de contabilidad o finanzas. El registro entrega los documentos tal como se presentaron y no ofrece valoraciones ni informes sobre la solvencia. Esta distinción evita atribuir al registro una función que no le corresponde.
Diferencias entre países y entre tamaños de sociedades
Para las cuentas depositadas en el registro mercantil, la obligación de depósito, su contenido y su publicidad cambian de un país a otro. En el ámbito de la Unión Europea, las directivas contables armonizan principios básicos, pero los Estados miembros regulan los detalles. Fuera de ese marco, las diferencias son aún mayores.
El tamaño de la sociedad también influye. Las entidades pequeñas pueden presentar cuentas abreviadas o quedar dispensadas de partes de la memoria, y las grandes están sujetas a obligaciones adicionales. Estos umbrales los fija la ley de cada país y se actualizan con el tiempo.
Las cuentas depositadas en el registro mercantil no existen en todas partes con la misma forma. En algunos sistemas anglosajones, los estados financieros se depositan ante una agencia pública de registro de empresas. En otros, los reciben las autoridades fiscales o supervisoras. Antes de buscar unas cuentas, hay que averiguar a qué institución las remite cada país.
Límites de los datos económicos del registro
Las cuentas depositadas en el registro mercantil reflejan un pasado cercano y no la situación actual. Entre el cierre del ejercicio y la publicación pueden transcurrir meses. Por tanto, informan de la historia reciente de una empresa, no de su estado presente.
Tampoco todas las sociedades las presentan a tiempo. La ausencia de cuentas no implica necesariamente irregularidad grave, pero es un dato que conviene interpretar con cautela. En ciertos países, la falta prolongada de depósito acarrea sanciones o la limitación de inscripciones.
Por último, ninguna información de este tipo constituye asesoramiento financiero o jurídico. Quien necesite valorar una empresa debe consultar documentos oficiales actualizados y, en su caso, a un profesional. El registro es una fuente documental, no un informe de recomendación.
Una precaución adicional es verificar la fecha de cierre del ejercicio. No todas las empresas cierran el 31 de diciembre, y algunas siguen un año fiscal distinto. Comparar cuentas de sociedades diferentes exige tener en cuenta esa variación para no comparar periodos distintos.